

Comment calculer le budget du CSE : assiette, taux et versement
Le calcul du budget CSE est un des points les plus importants d’un mandat d’élu. Deux versements annuels conditionnent l’action du CSE. De nombreux élus découvrent les budgets du CSE une fois le montant annoncé, sans avoir vérifié l’assiette sur laquelle il a été calculé, ni ce qu’ils sont en droit d’exiger en cas de retard de versement.
Les enjeux sont pourtant lourds : quelques dixièmes de point d’assiette représentent souvent plusieurs milliers d’euros et une prestation mal imputée expose le CSE à un redressement URSSAF comme à une mise en cause de la gestion du trésorier.
Cet article reprend les règles applicables point par point : quelle masse salariale retenir, comment calculer chacun des deux budgets, quand et à qui l’employeur doit les verser et dans quelles limites vous pouvez transférer de l’un vers l’autre.
À retenir

Vous voulez savoir si votre CSE perçoit le bon montant ? Vérifiez votre assiette, vos taux et vos droits avec l’accompagnement d’un expert. Faites vérifier le calcul de vos budgets CSE !
Quels sont les 2 budgets du CSE ?

Seuls les CSE des entreprises d’au moins 50 salariés perçoivent des budgets. En deçà, le comité n’a pas la personnalité morale et ne peut donc être titulaire de ressources propres. Dans les entreprises de 11 à 49 salariés, l’employeur peut financer des actions sociales, mais il n’existe aucune subvention légale.
Le budget de fonctionnement
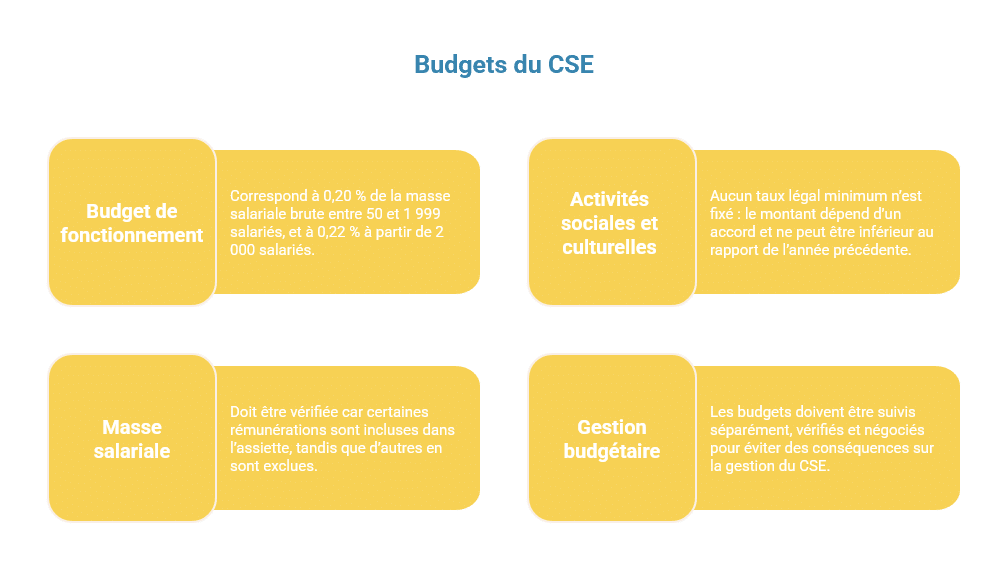
Le budget de fonctionnement, souvent appelé budget AEP (attributions économiques et professionnelles), finance l’activité institutionnelle du CSE : son administration, son information, son expertise, sa capacité à peser dans le dialogue social. Il est dû de plein droit, dans un montant fixé par la loi, détaillé dans la suite de l’article.
Le budget des activités sociales et culturelles (ASC)
Le budget des activités sociales et culturelles (ASC) finance les prestations destinées aux salariés et à leur famille : chèques-vacances, billetterie, arbre de Noël, participation aux voyages, aux activités sportives, à la restauration collective, etc. Contrairement au premier, aucun texte réglementaire n’en fixe le montant.
La séparation des budgets est une règle de fond. Chaque budget répond à une finalité propre, doit faire l’objet d’un versement identifiable et d’un suivi distinct dans les comptes annuels du CSE. Financer une prestation ASC sur le budget de fonctionnement, ou l’inverse, expose le trésorier à une mise en cause de sa gestion, hors des cas de transfert encadrés, présentés dans notre article sur l’utilisation des budgets.
Pour les règles d’utilisation de ces deux budgets, retrouvez notre article dédié « Comment utiliser le budget du CSE : fonctionnement et ASC« .
Quelle masse salariale pour le budget du CSE ?
Qu’est-ce qui est pris en compte dans le calcul des budgets CSE ?
C’est la question qui génère le plus de litiges, parce que l’assiette conditionne les 2 budgets à la fois.
En tant qu’élus du CSE, il est possible de demander à la direction le montant annuel de l’assiette des cotisations de sécurité sociale, puis la ventilation permettant d’en retrancher les indemnités de rupture de CDI. À défaut de transparence, le CSE peut solliciter ce détail dans le cadre de la consultation sur la situation économique et financière, voire mandater son expert-comptable.
Contexte législatif : calcul des budgets du CSE
Depuis les ordonnances du 22 septembre 2017 et la loi de ratification du 29 mars 2018, la réponse est textuelle. La masse salariale brute de référence est constituée de l’ensemble des gains et rémunérations soumis à cotisations de sécurité sociale, au sens de l’article L242-1 du Code de la sécurité sociale.
Cette définition figure à l’article L2315-61 pour le budget de fonctionnement, et à l’article L2312-83 pour la contribution aux ASC.
Cette solution a mis fin à une longue séquence jurisprudentielle. Par 2 arrêts du 7 février 2018 (n° 16-16.086 et n° 16-24.231), la Cour de cassation avait déjà abandonné la référence au compte 641 du plan comptable général, qui avait prévalu jusque-là, au profit de l’assiette des cotisations sociales.
Comment calculer le budget de fonctionnement du CSE ?
Le calcul est simple, une fois l’assiette arrêtée. L’article L2315-61 fixe la subvention annuelle à :
Exemple : une entreprise de 180 salariés présente une masse salariale brute de référence de 6 400 000 €. Le budget de fonctionnement s’élève à 6 400 000 × 0,20 % = 12 800 €.
Ces taux sont des planchers d’ordre public. Un accord collectif, un usage ou un engagement unilatéral de l’employeur peut toujours porter la subvention à un niveau supérieur ; l’inverse est exclu.
Une réserve mérite toutefois l’attention des élus. Le texte prévoit que la subvention s’ajoute à la contribution ASC « sauf si l’employeur fait déjà bénéficier le comité d’une somme ou de moyens en personnel équivalents à 0,22 % de la masse salariale brute ». Cette clause de déduction appelle 3 remarques :
En pratique, un accord d’entreprise qui autoriserait l’employeur à déduire du budget de fonctionnement le coût d’un personnel affecté aux ASC serait irrégulier, de même qu’un accord opérant une déduction globale sans distinguer l’affectation réelle du salarié.
Un doute sur votre masse salariale de référence ou votre budget ASC ? Ne vous contentez pas du montant communiqué par l’employeur : contrôlez les données qui servent au calcul. Faites analyser votre budget CSE !
Comment calculer le budget des œuvres sociales (ASC) du CSE ?
Règles de principe
Il n’existe aucun taux légal. Le législateur n’a pas fixé de montant minimum, ni en valeur, ni en pourcentage. L’article L2312-81 pose 2 règles :
- La contribution versée chaque année par l’employeur pour financer les institutions sociales du CSE est fixée par accord d’entreprise ;
- A défaut d’accord, le rapport de cette contribution à la masse salariale brute ne peut être inférieur au rapport existant pour l’année précédente.
La seconde règle est une règle de non-régression indexée, non une règle de création. Elle garantit que le taux de contribution ne baisse pas d’un exercice à l’autre, mais elle suppose qu’un versement ait déjà eu lieu. Si l’entreprise n’a jamais rien versé, s’il n’existe ni accord, ni usage, ni stipulation de branche, le rapport de référence est nul, et rien n’oblige l’employeur à doter le comité.
Exemple : une entreprise a versé 48 000 € au titre des ASC pour une masse salariale de 6 000 000 €, soit un taux de 0,80 %. L’année suivante, la masse salariale atteint 6 400 000 €. À défaut d’accord, la contribution ne peut être inférieure à 6 400 000 × 0,80 % = 51 200 €. Le mécanisme protège donc un taux, non un montant : si la masse salariale recule, la contribution peut légitimement reculer aussi.
Que vérifier avant la négociation du budget ASC ?
Avant toute négociation d’un budget ASC, il faut donc vérifier 3 sources alternatives d’obligation :
Ce dernier point est stratégique. Lors d’une première mise en place, l’absence de rapport de référence prive les élus de la règle d’indexation. La bonne pratique consiste alors à inventorier, sur l’exercice précédant la mise en place, l’ensemble des dépenses sociales et culturelles supportées par l’entreprise, à les confronter à la définition légale des ASC et à les chiffrer.
Cet inventaire ne crée pas une obligation automatique, mais il constitue la base de négociation la plus solide dont dispose le CSE.
Comment est versé le budget du CSE ?
Les subventions sont annuelles, mais la loi ne fixe aucun calendrier de versement. Une doctrine administrative ancienne, toujours relayée en pratique (circulaire du ministère du Travail du 6 mai 1983, § 2.4, rendue sous l’empire du comité d’entreprise et dépourvue de valeur contraignante), admet des versements échelonnés dans l’année « sous réserve qu’ils permettent d’assurer un fonctionnement normal du comité ».
Le CSE peut donc contester un calendrier qui l’empêcherait de faire face à ses dépenses.
Périodicité et modalités de versement
La périodicité et les modalités de versement se fixent utilement par accord. À défaut, et en cas de retard ou de non-versement, le CSE peut saisir le tribunal judiciaire, y compris en référé, pour obtenir le paiement des sommes dues, assorti des intérêts de retard, voire de dommages-intérêts en cas de résistance abusive.
Le versement de la subvention de fonctionnement est une obligation d’ordre public : l’employeur ne peut pas y déroger. Ne pas la verser prive le CSE des moyens de fonctionner et peut constituer un délit d’entrave, puni de 7 500 € d’amende (art. L2317-1).
L’action en paiement se prescrit par 5 ans. Ce délai ne court qu’à compter du jour où le CSE a connu ou aurait dû connaître les faits lui permettant d’agir : la Cour de cassation juge qu’il ne commence pas à courir tant que l’employeur n’a pas communiqué les éléments de calcul de la masse salariale (Cour de cassation, 1er février 2011, n° 10-30.160 ; Cour de cassation, 31 mai 2016, n° 14-25.042).
Entreprises à établissements multiples
Dans les entreprises à établissements multiples, l’architecture est la suivante :
Seuil des 50 salariés
Une précision sur le franchissement du seuil de 50 salariés. Lorsque l’effectif atteint ce seuil pendant 12 mois consécutifs, l’article L2312-2 reporte l’exercice des attributions récurrentes d’information et de consultation à l’expiration d’un délai supplémentaire de 12 mois. Ce report ne vise, selon la lettre du texte, que ces attributions : le droit aux subventions naît dès le franchissement du seuil. Cette lecture est celle de la doctrine dominante, mais la Cour de cassation ne l’a pas encore confirmée. En revanche, un CSE ne peut réclamer de budget pour une période antérieure à sa création : la créance suppose l’existence du CSE.
Les budgets du CSE ne se subissent pas : ils se vérifient et se négocient. L’assiette d’abord, parce que c’est là que se jouent les écarts les plus lourds et que l’employeur n’a aucune obligation de la détailler spontanément. La contribution aux ASC ensuite, parce qu’aucun taux légal ne la fixe : tout ce que le CSE obtient au-delà de la simple non-régression procède d’un accord, donc d’une négociation préparée, chiffrée et documentée.
CE Expertises, cabinet d’expertise comptable spécialisé dans l’accompagnement des CSE, peut vous aider à comprendre, vérifier et préparer la négociation des budgets de CSE. Contactez-nous pour en discuter.
Votre CSE veut sécuriser ses budgets et mieux préparer ses négociations ? CE Expertises vous accompagne pour comprendre les montants dus, vérifier les calculs et préparer vos échanges avec la direction. Contactez CE Expertises pour en discuter.
Pour aller plus loin


FAQ
Le calcul du budget permet au CSE de vérifier que les sommes versées par l’employeur correspondent bien aux règles applicables. Il permet notamment de contrôler l’assiette de calcul, le taux du budget de fonctionnement et la contribution aux ASC. Cette vérification est essentielle pour identifier d’éventuels écarts, sécuriser la gestion du comité et disposer d’éléments solides pour négocier avec l’employeur.
Le calcul repose d’abord sur la masse salariale brute de référence, constituée des gains et rémunérations soumis à cotisations de sécurité sociale. Pour le budget de fonctionnement, le taux est de 0,20 % dans les entreprises de 50 à moins de 2 000 salariés et de 0,22 % à partir de 2 000 salariés. Pour les ASC, aucun taux légal n’est fixé.
Il faut d’abord déterminer la masse salariale brute de référence, puis identifier les éléments inclus et exclus de l’assiette. Ensuite, le CSE applique le taux légal pour calculer le budget de fonctionnement. Pour les ASC, il faut vérifier l’accord applicable et, à défaut, le rapport entre contribution et masse salariale de l’année précédente. Enfin, les montants doivent être contrôlés et suivis séparément.
Les dépenses dépendent du budget concerné. Le budget de fonctionnement finance notamment l’administration du CSE, son information et ses expertises. Le budget ASC finance les prestations destinées aux salariés et à leur famille : billetterie, chèques-vacances, arbre de Noël, voyages, activités sportives ou restauration collective. Chaque dépense doit être imputée au budget correspondant à sa finalité.
Les CSE des entreprises d’au moins 50 salariés bénéficient de deux ressources budgétaires principales : la subvention de fonctionnement et la contribution aux activités sociales et culturelles. Le montant du fonctionnement est encadré par la loi. Pour les ASC, le montant est fixé par accord ou, à défaut, soumis à une règle de non-régression par rapport au rapport de l’année précédente.
Calculer et vérifier son budget permet au CSE de connaître précisément les ressources dont il doit disposer. Cela aide à détecter les erreurs d’assiette, à vérifier les montants versés, à sécuriser l’utilisation des fonds et à préparer les négociations avec l’employeur. Le calcul constitue également un moyen de mieux anticiper les dépenses et de défendre les intérêts du comité.
Les deux budgets doivent être utilisés pour leur finalité respective et faire l’objet d’un suivi distinct dans les comptes annuels du CSE. Les élus peuvent demander à l’employeur les éléments permettant de vérifier l’assiette. En cas de manque de transparence, le CSE peut notamment s’appuyer sur la consultation sur la situation économique et financière ou mandater un expert-comptable.
Un budget insuffisant peut limiter la capacité du CSE à financer son fonctionnement, ses expertises, ses actions sociales et ses prestations aux salariés. Lorsque l’insuffisance résulte d’un retard ou d’un non-versement des sommes dues, le CSE peut saisir le tribunal judiciaire pour obtenir leur paiement, avec éventuellement des intérêts de retard et des dommages-intérêts en cas de résistance abusive.
Dans les entreprises d’au moins 50 salariés, le CSE bénéficie de budgets encadrés par la loi. Le budget de fonctionnement est fixé à 0,20 % ou 0,22 % de la masse salariale brute selon l’effectif. Pour les ASC, aucun taux légal n’est prévu, mais une règle de non-régression s’applique à défaut d’accord. Les budgets doivent également être distingués et suivis séparément.
L’optimisation passe d’abord par la vérification de l’assiette et des montants versés. Le CSE peut demander le détail des éléments de calcul, identifier les ressources auxquelles il peut prétendre et recenser les obligations issues d’un accord, d’un usage ou de la convention collective. Pour les ASC, un inventaire des dépenses sociales antérieures peut également servir de base à la négociation.
Pour aller plus loin :
Renouvellement CSE : accès aux archives et transmission des comptes au nouveau comité
Budget CSE activités sociales et culturelles (ASC) : pièges à éviter
Comment utiliser le budget de fonctionnement du CSE et le budget ASC ?