
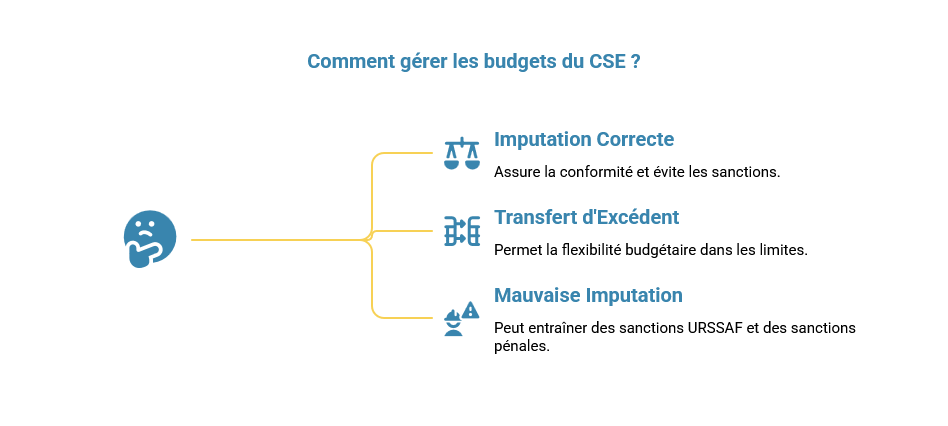
Le CSE dispose de deux budgets distincts, mais les nouveaux élus ne savent pas toujours ce que chacun peut légalement financer, ni dans quelles limites transférer de l'un vers l'autre. Une prestation mal imputée n'est pas une simple erreur comptable : elle expose le trésorier à un redressement URSSAF, voire à des poursuites pour abus de confiance. Alors, comment utiliser les budgets du CSE ?
Cet article détaille ce que chaque budget peut financer, les cas où le cloisonnement s'assouplit (report, transfert, placement) et les sanctions encourues en cas d'erreur d'imputation.
À retenir
- Le CSE dispose de deux budgets cloisonnés : fonctionnement (AEP) et activités sociales et culturelles (ASC), chacun affecté à un objet exclusif.
- Le budget de fonctionnement finance l'autonomie de gestion du CSE (formation, expertises, administration) ; le budget ASC finance les prestations aux salariés et à leur famille.
- Depuis les arrêts de 2024 et 2025, l'ancienneté ne peut plus conditionner ni moduler l'accès aux ASC — l'URSSAF laisse jusqu'au 31 décembre 2026 pour se mettre en conformité.
- Le transfert d'excédent entre les deux budgets est possible dans les deux sens, mais plafonné à 10 % de l'excédent annuel et soumis à délibération spécifique.
- Une mauvaise imputation expose le trésorier à un redressement URSSAF et, en cas d'abus de confiance caractérisé, à des sanctions pénales (5 ans d'emprisonnement, 375 000 € d'amende).
Un doute sur l'imputation d'une dépense ? Les experts-comptables de CE Expertises vérifient vos comptes de CSE avant tout contrôle URSSAF. Prenez rendez-vous !
Quels sont les 2 budgets du CSE ?
Dans les entreprises d'au moins 50 salariés, le CSE est titulaire de deux budgets, chacun affecté à un objet exclusif :
- Le budget de fonctionnement (ou budget AEP, pour attributions économiques et professionnelles) finance l'activité institutionnelle du comité : son administration, son information, son expertise ;
- Le budget des activités sociales et culturelles (ASC) finance les prestations destinées aux salariés et à leur famille.
Aucun texte ne fixe de budget légal pour les CSE des entreprises de moins de 50 salariés.
Le cloisonnement entre les deux budgets est une règle de fond : chacun doit faire l'objet d'un suivi distinct dans les comptes annuels, et la loi interdit d'imputer une dépense d'ASC sur le fonctionnement, ou l'inverse — hors des cas de report, de transfert ou de placement détaillés plus loin.
Pour le calcul et le versement de ces deux budgets, retrouvez notre article dédié « Comment calculer le budget du CSE : assiette, taux et versement ».
Comment est utilisé le budget de fonctionnement du CSE ?
Ce que couvre le budget de fonctionnement
Le budget de fonctionnement doit permettre au CSE d'être autonome dans sa gestion. Relèvent notamment de ce budget :
- La formation économique des membres titulaires élus pour la 1ère fois (5 jours maximum) : frais pédagogiques, de déplacement et de séjour sont à la charge du CSE, l'employeur maintenant seulement la rémunération du temps passé ;
- La formation des délégués syndicaux de l'entreprise et des représentants de proximité, que le CSE peut décider de prendre en charge par délibération ;
- Les frais de personnel : secrétaire salarié, comptable pour la gestion financière ;
- Les honoraires libres d'expert-comptable, d'avocat ou de conseil ;
- Les frais d'administration : fournitures, frais d'impression, abonnements, achat de matériel, logiciel de gestion, assurance, site intranet du comité ;
- Les frais de déplacement des élus liés à l'exercice de leur mandat, hors réunions convoquées par l'employeur ;
- La communication du CSE auprès des salariés sur ses attributions économiques (diffusion d'informations, site internet).
Ce qui ne peut pas être financé sur ce budget
La loi interdit d'imputer sur le budget de fonctionnement toute dépense relevant en réalité d'une activité sociale et culturelle. Ne peuvent donc pas y figurer, par exemple :
- Les frais de dossier pour la commande de chèques-cadeaux ;
- Les frais de déplacement des élus pour visiter un hôtel ou une attraction en vue d'un voyage proposé aux salariés ;
- Les cotisations d'adhésion à un service permettant d'acheter des billetteries ou des voyages.
Ne relèvent pas non plus de ce budget les frais que la loi met à la charge exclusive de l'employeur (local, matériel, formation santé-sécurité, expertises intégralement patronales), ni les dépenses de fonctionnement propres aux organisations syndicales.
Le cas particulier des goodies et de la communication
L'affectation de certains achats de communication demande de la prudence. L'achat d'objets publicitaires ou de goodies frappés du logo du CSE, destinés aux salariés, relève en principe du budget ASC, car ils s'analysent comme des cadeaux.
Si ces achats visent à faire connaître le CSE et son activité, ils peuvent être rattachés au budget de fonctionnement au titre de la communication — mais avec vigilance : l'URSSAF peut requalifier la dépense en avantage en nature et procéder à un redressement.
Le financement des expertises
Sont intégralement supportées par l'employeur, sans imputation sur le budget de fonctionnement :
- Les expertises liées aux deux consultations récurrentes: situation économique et financière et politique sociale de l’entreprise ;
- Les expertises portant sur un licenciement collectif pour motif économique;
- Les expertises portant sur un risque grave;
- Les expertises portant sur l'égalité professionnelle lorsque l'entreprise ne dispose d'aucun indicateur au sens de l'article L2312-18.
Les autres consultations ponctuelles et la consultation sur les orientations stratégiques relèvent d'un partage à 80 % employeur / 20 % CSE, la part de 20 % restant à la charge du budget de fonctionnement.
Vous négociez l'affectation d'une dépense entre fonctionnement et ASC ? CE Expertises vous aide à sécuriser l'imputation avant qu'elle ne devienne un point de contrôle URSSAF. Contactez un expert.
Comment dépenser le budget des activités sociales et culturelles du CSE ?
Les activités finançables et les bénéficiaires
Le budget ASC finance les activités énumérées à l'article R2312-35 : institutions de prévoyance et d'entraide, activités améliorant le bien-être (restauration, logement, crèches, séjours), loisirs et sport, activités éducatives et culturelles, services sociaux — chèques-vacances, billetterie, arbre de Noël, participation aux voyages, activités sportives, part des titres-restaurants ou de la mutuelle, crèche d'entreprise, etc.
Bon à savoir : l'article L2312-78 vise les activités établies dans l'entreprise « prioritairement » au bénéfice des salariés, de leur famille et des stagiaires. « Prioritairement » n'est pas « exclusivement », ce qui permet d'en ouvrir le bénéfice à d'autres personnes, notamment aux anciens salariés retraités.
La règle de non-discrimination
Par un arrêt du 3 avril 2024 (n° 22-16.812), la Cour de cassation a jugé que le droit de l'ensemble des salariés et des stagiaires de bénéficier des ASC ne peut être subordonné à une condition d'ancienneté, même de 6 mois. Elle a prolongé cette décision le 12 mars 2025 (n° 23-21.223) en précisant que l'ancienneté ne peut pas davantage servir à moduler le montant des prestations.
Restent admis les critères fondés sur la situation familiale ou les revenus : quotient familial, nombre d'enfants à charge, composition du foyer. Sont à proscrire les critères tenant à la nature du contrat, au temps de travail, à la catégorie professionnelle ou à la présence effective.
L'URSSAF a tiré les conséquences de cet arrêt et a prolongé, le 19 décembre 2025, son délai de mise en conformité jusqu'au 31 décembre 2026. Passé ce terme, un critère d'ancienneté relevé en contrôle entraînera la perte de l'exonération et un redressement portant sur l'ensemble des prestations concernées. Cette tolérance ne vaut qu'en matière de cotisations : devant le juge judiciaire, un salarié ou un syndicat peut agir dès à présent.
Le régime social des prestations ASC
Les prestations financées par le budget ASC sont en principe assujetties aux cotisations sociales — c'est le cas, par exemple, des primes de vacances ou de retraite. L'URSSAF admet toutefois des exceptions sous certaines conditions.
Les bons d'achat et cadeaux attribués par le CSE sont ainsi présumés non assujettis lorsque leur montant global n'excède pas, par salarié et par année civile, 5 % du plafond mensuel de la sécurité sociale, soit 200 € en 2026 (plafond mensuel fixé à 4 005 €). Au-delà, l'exonération s'apprécie événement par événement, dans la même limite. Cette tolérance vise les bons d'achat et cadeaux ; d'autres exceptions existent pour les aides à la garde d'enfant, les chèques culture ou les chèques-vacances.
Depuis le 1er janvier 2026, l'URSSAF admet en outre l'exonération des abonnements à des plateformes de réduction tarifaire et à des bibliothèques numériques, à condition que l'abonnement se rattache exclusivement à des prestations relevant des ASC ou à des contenus culturels (un abonnement mixte, sans tarification distincte, est assujetti en totalité).
Pour l'employeur, un budget ASC bien doté constitue un réel levier d'attractivité pour fidéliser les salariés et en attirer de nouveaux — un argument que le CSE peut mettre en avant lors de la négociation de l'accord d'entreprise qui en fixe le montant.
Quel budget pour quelle dépense ?
Le critère de rattachement est la finalité de la dépense :
- Si l'action bénéficie directement aux salariés en dehors de l'exercice des attributions du comité (un séjour, une prestation, un cadeau), elle relève des ASC ;
- Si elle sert la mission institutionnelle du comité (s'informer, analyser, se faire assister, négocier), elle relève du fonctionnement.
Les dépenses mixtes doivent faire l'objet d'une ventilation documentée, arrêtée par délibération.
Que faire de l'excédent d'un budget ?
Le report d'une année sur l'autre
Le CSE peut reporter l'excédent d'un budget sur l'exercice suivant, dans le respect du cloisonnement : l'excédent du budget de fonctionnement ne peut pas être reporté sur le budget ASC, même en cas de déficit de celui-ci, et inversement.
Le transfert entre budgets, dans la limite de 10 %
Après délibération, le CSE peut transférer une partie de l'excédent annuel de l'un des budgets vers l'autre, dans la limite de 10 % de cet excédent, comme l'a rappelé la Cour de cassation le 20 octobre 2021 :
- Budget de fonctionnement vers ASC : art. L2315-61 et R2315-31-1 ;
- Budget ASC vers fonctionnement : art. L2312-84 et R2312-51.
Quatre points de vigilance :
- Le plafond de 10 % porte sur l'excédent de l'exercice, non sur le budget global ;
- Le transfert suppose une délibération spécifique, adoptée chaque année au vu de l'excédent constaté — une délibération générale prise une fois pour toutes en début de mandat serait illégale ;
- La somme transférée et ses modalités d'utilisation doivent figurer dans les comptes annuels et le rapport annuel d'activité et de gestion financière ;
- Lorsque l'employeur a dû financer intégralement une expertise en raison de l'insuffisance du budget de fonctionnement (art. L2315-80, 3°), le CSE ne peut plus transférer d'excédent de fonctionnement vers les ASC pendant les 3 années suivantes.
Ce plafond de 10 % est régulièrement contesté. Le Gouvernement a toutefois refusé de le relever à 30 %, dans deux réponses ministérielles publiées en mars 2026 (QE Sénat n° 07710 et QE AN n° 5929), au motif que le budget de fonctionnement finance la formation des élus et les expertises.
Le placement des sommes inutilisées
Le CSE peut aussi placer les sommes inutilisées sur un compte pour bénéficier d'intérêts ou procéder à des investissements immobiliers — par exemple des appartements au sein de résidences de vacances, ensuite proposés à la location aux salariés.
Quelles sont les sanctions en cas de mauvaise utilisation des budgets ?
Si le CSE commet une erreur dans l'imputation d'une dépense sur l'un ou l'autre budget, il peut être condamné à réintégrer les sommes utilisées à tort. L'article 314-1 du Code pénal assimile la mauvaise utilisation des budgets à un abus de confiance, puni de 5 ans d'emprisonnement et de 375 000 € d'amende.
Sécurisez l'utilisation de vos budgets CSE avant votre prochain contrôle URSSAF : contactez un expert-comptable CE Expertises dès aujourd'hui.
FAQ
Le CSE peut-il utiliser le budget de fonctionnement pour financer un cadeau aux salariés ?
Non. Un cadeau, même symbolique, bénéficie directement aux salariés en dehors des attributions institutionnelles du comité : il relève du budget des activités sociales et culturelles, jamais du budget de fonctionnement, sauf risque de redressement URSSAF.
Que se passe-t-il si le CSE ne transfère pas son excédent avant la fin de l'exercice ?
L'excédent reste acquis à son budget d'origine et peut être reporté sur l'exercice suivant. Le transfert vers l'autre budget, plafonné à 10 %, suppose une délibération spécifique prise chaque année : à défaut, l'excédent ne peut pas migrer vers l'autre budget.
Un CSE peut-il conditionner l'accès aux ASC à une ancienneté minimale ?
Non. La Cour de cassation l'a exclu en 2024 puis en 2025, y compris pour moduler le montant des prestations. Seuls les critères liés à la situation familiale ou aux revenus restent admis. L'URSSAF tolère les anciens critères jusqu'au 31 décembre 2026.
Quel est le risque pénal en cas de mauvaise utilisation des budgets du CSE ?
Une mauvaise imputation répétée ou délibérée peut être qualifiée d'abus de confiance au sens de l'article 314-1 du Code pénal, passible de 5 ans d'emprisonnement et de 375 000 € d'amende, en plus de l'obligation de réintégrer les sommes mal utilisées.
Quelles sont les conséquences en cas d'utilisation incorrecte du budget de fonctionnement du CSE ?
Une mauvaise imputation répétée ou délibérée peut être qualifiée d'abus de confiance au sens de l'article 314-1 du Code pénal, passible de 5 ans d'emprisonnement et de 375 000 € d'amende, en plus de l'obligation de réintégrer les sommes mal utilisées.
Quels sont les documents nécessaires pour utiliser le budget de fonctionnement du CSE ?
Factures et devis des prestataires (expert-comptable, avocat, formateur), contrats, justificatifs de frais de déplacement des élus, procès-verbal de la délibération ayant autorisé la dépense, et grand livre comptable retraçant l'utilisation du budget. Ces pièces doivent pouvoir être présentées en cas de contrôle URSSAF ou de demande de justification.
Qui est responsable de la gestion du budget de fonctionnement du CSE ?
Le trésorier assure la gestion courante et la tenue des comptes, sous le contrôle du comité réuni en séance plénière. Les élus valident collectivement les dépenses par délibération, et le trésorier engage sa responsabilité en cas de mauvaise imputation ou d'utilisation non conforme à l'objet du budget de fonctionnement.
Comment justifier les dépenses effectuées avec le budget de fonctionnement du CSE ?
Chaque dépense doit être appuyée par une facture ou un justificatif nominatif, rattachée à la délibération qui l'a autorisée, et enregistrée dans la comptabilité du CSE de manière à démontrer son lien avec les attributions économiques et professionnelles — condition indispensable pour écarter tout risque de requalification ou de redressement URSSAF.
Pour aller plus loin :
Comment calculer le budget du CSE : assiette, taux et versement
Budget CSE activités sociales et culturelles (ASC) : pièges à éviter
Renouvellement CSE : accès aux archives et transmission des comptes au nouveau comité
