

Expertise du CSE : dans quels cas désigner un expert, qui paie et comment le choisir
En bref · À jour au 30 octobre 2026
Dans les entreprises d’au moins 50 salariés, le CSE peut désigner un expert-comptable ou un expert habilité dans les cas fixés par la loi (article L2315-78 du Code du travail). Selon le cas, l’employeur paie 100 % ou 80 % de l’expertise. Le CSE choisit seul son expert, par une délibération votée tôt dans la consultation.
Un projet de réorganisation annoncé en réunion, des comptes difficiles à lire, un nouvel outil déployé sans explication : face à un dossier complexe, les élus du CSE n’ont ni le temps ni les moyens d’analyser seuls les documents remis par la direction. Le Code du travail leur donne pour cela un droit : se faire assister par un expert, payé en tout ou partie par l’employeur.
Les pressions sont souvent fortes sur les élus pour qu’ils renoncent à l’expertise : la direction y voit un acte de défiance et met en avant son coût et la charge de travail pour ses équipes. Mais le plus souvent, c’est surtout par méconnaissance de ce droit que des élus n’y recourent pas.
Ce guide fait le point sur le rôle de l’expert, les cas de recours, le financement, les honoraires, la désignation, les délais et les critères pour bien choisir son cabinet.
Transcription de la vidéo (générée par IA, avatar virtuel)
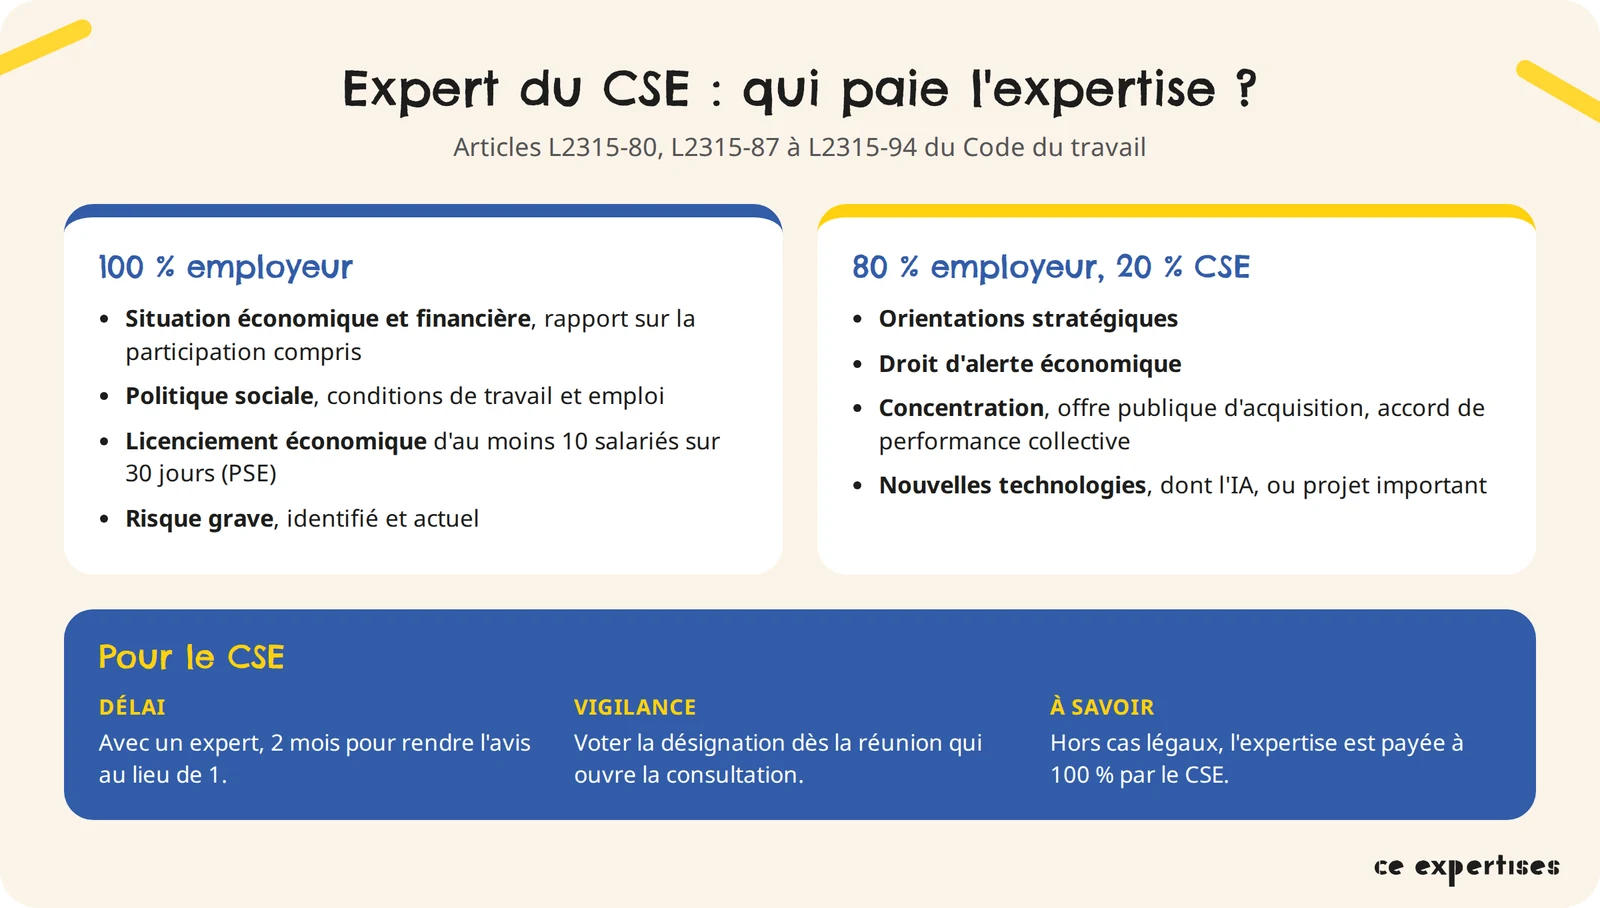
Votre CSE peut-il se faire aider par un expert ? Oui, dans les entreprises d’au moins cinquante salariés, et dans les cas prévus par le Code du travail. Pour la situation économique et financière, la politique sociale, un licenciement économique ou un risque grave, l’employeur paie cent pour cent de l’expertise.
Pour les orientations stratégiques, le droit d’alerte ou un projet important, comme l’arrivée de l’intelligence artificielle, il en paie quatre-vingts pour cent, et le CSE vingt pour cent. Le CSE choisit seul son expert, sans devis à soumettre à la direction. Quand voter la désignation ?
Le plus tôt possible, dès la réunion qui ouvre la consultation : une désignation votée après la fin du délai est annulée. Avec un expert, le comité dispose de deux mois pour rendre son avis, au lieu d’un. Une consultation s’annonce ?
Les experts-comptables de CE Expertises vous aident à préparer l’ordre du jour et la délibération.
Une consultation importante s’annonce dans votre entreprise ? Les experts-comptables de CE Expertises assistent les CSE sur les comptes, la politique sociale, les orientations stratégiques et les projets de réorganisation.

Qu’est-ce qu’un expert du CSE ?

L’expert du CSE est un professionnel extérieur à l’entreprise, désigné par le CSE, qui analyse pour les élus les informations transmises par l’employeur et les aide à formuler leur avis ou à préparer une négociation. Il travaille pour le CSE, même lorsque l’employeur paie ses honoraires. Le cadre juridique des missions de l’expert distingue trois catégories :
À ne pas confondre : l’expert-comptable qui présente les comptes du CSE lui-même n’est pas l’expert qui l’assiste lors des consultations. Le CSE dont les ressources annuelles dépassent 153 000 €, sans franchir 2 des 3 seuils fixés par décret (50 salariés, 3,1 M€ de ressources, 1,55 M€ de bilan), confie la présentation de ses comptes à un expert-comptable qu’il paie sur sa subvention de fonctionnement (article L2315-76). Au-delà de ces seuils, il nomme un commissaire aux comptes (article L2315-73). La différence est détaillée dans notre article commissaire aux comptes et expert-comptable du CSE.
Seul l’expert a accès à certaines données indispensables pour comprendre la situation d’une entreprise. Exemple dans la filiale d’un groupe : tous les flux entre les sociétés du groupe sont encadrés par des prix de transfert. Nous avons pu montrer qu’une équipe française développait une plateforme technologique dont la propriété avait été attribuée à une société du groupe située dans un autre pays européen. Celle-ci refacturait ensuite l’usage de la plateforme à la filiale française, sous forme d’une redevance calculée en pourcentage du chiffre d’affaires. L’enjeu était très important pour le calcul de la participation des salariés, mais impossible à détecter par le CSE seul.
Dans quels cas le CSE peut-il désigner un expert ?
Le CSE peut désigner un expert dans deux familles de situations : les trois consultations récurrentes (orientations stratégiques, situation économique et financière, politique sociale) et les consultations ou événements ponctuels listés par la loi (licenciement économique, droit d’alerte, risque grave, projet important, opération de concentration…). Le tableau ci-dessous les réunit, avec le financement applicable (article L2315-80).
| Situation | Expert | Référence | Financement |
|---|---|---|---|
| Orientations stratégiques | Expert-comptable | L2315-87 | 80 % employeur, 20 % CSE |
| Situation économique et financière, y compris l’examen du rapport sur la participation | Expert-comptable | L2315-88 | 100 % employeur |
| Politique sociale, conditions de travail et emploi | Expert-comptable | L2315-91 | 100 % employeur |
| Licenciement économique d’au moins 10 salariés sur 30 jours (PSE) | Expert-comptable, et expert habilité si besoin | L2315-92, I, 3° et L1233-34 | 100 % employeur |
| Droit d’alerte économique | Expert-comptable | L2315-92, I, 2° | 80 % employeur, 20 % CSE |
| Opération de concentration notifiée à l’Autorité de la concurrence ou à la Commission européenne, offre publique d’acquisition | Expert-comptable | L2315-92, I, 1° et 4°, et L2312-41 | 80 % employeur, 20 % CSE |
| Préparation d’un accord de performance collective par les syndicats | Expert-comptable | L2315-92, II | 80 % employeur, 20 % CSE |
| Risque grave, identifié et actuel | Expert habilité | L2315-94, 1° | 100 % employeur |
| Introduction de nouvelles technologies, dont les outils d’intelligence artificielle, ou projet important modifiant les conditions de travail | Expert habilité | L2315-94, 2° | 80 % employeur, 20 % CSE |
| Négociation sur l’égalité professionnelle (au moins 300 salariés) | Expert habilité | L2315-94, 3° | 80/20, ou 100 % employeur si la BDESE ne contient aucun indicateur d’égalité |
| Préparation des travaux du CSE, hors cas légaux, y compris la préparation des NAO | Tout expert | L2315-81 | 100 % CSE |
Bon à savoir : l’expertise liée à une opération de concentration ne vaut que pour les opérations notifiées à l’Autorité de la concurrence ou à la Commission européenne, c’est-à-dire celles qui dépassent les seuils du contrôle des concentrations (article L430-2 du Code de commerce) : un chiffre d’affaires mondial cumulé de plus de 250 millions d’euros et au moins deux entreprises réalisant chacune plus de 80 millions d’euros en France, avec des seuils plus bas dans le commerce de détail et en outre-mer. Le CSE est alors réuni dans les 3 jours suivant la publication du communiqué de notification (article L2312-41). En dessous de ces seuils, le rachat donne lieu à une consultation sur la modification de l’organisation économique ou juridique de l’entreprise (article L2312-8), sans droit à un expert-comptable financé par l’employeur, sauf accord plus favorable. Depuis le 27 juillet 2026, la cession de la majorité du capital d’une entreprise d’au moins 50 salariés dotée d’un CSE donne aussi lieu à une information-consultation du CSE (loi n° 2026-403 du 26 mai 2026, article L23-10-7 du Code de commerce), là encore sans expertise spécifique financée par l’employeur. Deux voies restent ouvertes : si le projet modifie de façon importante les conditions de travail, le CSE peut recourir à un expert habilité, financé à 80 % par l’employeur ; si un expert-comptable est déjà désigné pour la consultation sur la situation économique et financière, les élus peuvent lui demander d’éclairer l’opération dans le cadre de sa mission en cours.
Pour chaque consultation récurrente, nos pages détaillent le contenu de la mission : situation économique et financière, politique sociale et orientations stratégiques. En cas de projet de licenciements, voir notre page sur l’expertise PSE et, pour le volet santé, l’expertise unique.
Pour les nouvelles technologies, notre article sur le rôle du CSE face au déploiement de l’intelligence artificielle détaille les enjeux et la démarche.
Dans une entreprise à plusieurs établissements, l’expertise se décide au niveau où le projet est décidé. Un CSE d’établissement ne peut désigner un expert que pour un projet propre à son périmètre. Voir notre article sur les rôles du CSE central et des CSE d’établissement.
Peu de CSE font appel à un expert pour la consultation sur les orientations stratégiques, alors que c’est le moment idéal pour comprendre les plans de la direction à 3 ans et leurs effets sur l’emploi, les compétences et la formation. Dans un exemple récent, la direction avait présenté un plan à 3 ans de transformation numérique de l’entreprise, construit autour de plusieurs axes, sans détailler aucun de ses effets prévisibles sur l’emploi, les compétences et la formation. Nous avons aidé le CSE à y voir plus clair sur ces questions essentielles.
Qui paie l’expertise ?
L’expertise du CSE est payée par l’employeur, à 100 % ou à 80 % selon la consultation ; le CSE ne la paie seul que lorsqu’il fait appel à un expert libre.
Le Code du travail prévoit trois régimes (article L2315-80) :
L’exception à connaître : lorsque le budget de fonctionnement ne suffit pas à couvrir les 20 % et que le CSE n’a transféré aucun excédent vers les activités sociales et culturelles au cours des 3 années précédentes, l’employeur paie la totalité (article L2315-80, 3°). En contrepartie, le CSE ne peut plus transférer d’excédent pendant les 3 années suivantes (article L2315-61).
La Cour de cassation a précisé que l’expertise sur le rapport annuel relatif à la participation relève de la consultation sur la situation économique et financière : elle est donc entièrement payée par l’employeur (Cass. soc., 5 avril 2023, n° 21-23.428). Un accord d’entreprise peut toujours prévoir une prise en charge plus favorable.
Conseil : prévoir chaque année dans le budget de fonctionnement une réserve pour les 20 % des expertises cofinancées, en particulier celle sur les orientations stratégiques. Pour le détail des règles, voir notre page qui paie l’expertise du CSE.
Un cas récent : le CSE d’une petite société de conseil, rachetée par un grand groupe dans le cadre d’une opération située sous les seuils de contrôle des concentrations. La direction, conseillée par des avocats, estimait que cette opération n’ouvrait pas droit à une expertise cofinancée. Nous sommes intervenus pour expliquer à la direction l’intérêt d’aider le CSE à bien comprendre les tenants et aboutissants de l’opération, et donc de financer entièrement l’expertise, d’autant que la réussite de l’opération tenait au fait que les salariés devaient rester. Après échanges, l’expertise a finalement été financée à 80/20. Le CSE nous avait d’ailleurs assuré de sa participation financière sans attendre l’issue de la discussion, car il avait constitué des réserves précisément pour ce type de situation.
À retenir : l’employeur paie 100 % de l’expertise sur la situation économique et financière, la politique sociale, le licenciement économique collectif et le risque grave ; 80 % sur les orientations stratégiques et les autres consultations ponctuelles (article L2315-80).
Combien coûte une expertise et comment sont fixés les honoraires ?
Le coût d’une expertise du CSE n’est pas réglementé. Les honoraires de l’expert-comptable sont convenus librement et par écrit avec le CSE, avant le début de la mission. Ils doivent être équitables et constituer la juste rémunération du travail fourni comme du service rendu (article 24 de l’ordonnance n° 45-2138 du 19 septembre 1945). Ils dépendent de l’importance des travaux, de la difficulté du dossier et des frais engagés.
Pour construire un devis, nous décomposons la mission en étapes : coordination et échanges avec le CSE, étude des documents reçus, entretiens avec la direction, rédaction du rapport, puis présentation du rapport en réunion préparatoire et en réunion plénière. Chaque étape figure dans le devis que nous soumettons, avec une fourchette de jours et le taux journalier du cabinet.
Pour une mission sur la situation économique et financière d’une société de moins de 100 salariés, le devis se présente ainsi :
| Étape de la mission | Fourchette basse (jours) | Fourchette haute (jours) |
|---|---|---|
| Cadrage des points spécifiques demandés par le CSE, points intermédiaires avec le CSE | 0 | 0,5 |
| Analyse des documents demandés dans la lettre de mission (états financiers sur 3 ans, balances, liasses fiscales, rapports des commissaires aux comptes, reportings analytiques, budgets…) | 4 | 6 |
| Entretiens avec la direction après étude des documents (avec consultation éventuelle de documents sur site, échanges par courriel ou téléphone) | 1 | 1,5 |
| Rédaction du rapport | 2 | 3 |
| Participation à une réunion préparatoire (0,5 jour) et à une réunion plénière du CSE (0,5 jour) | 1 | 1 |
| Total en jours de travail | 8 | 12 |
| Soit, sur la base d’un taux journalier de 1 400 € HT, hors débours (à la charge de l’employeur) | 11 200 € HT | 16 800 € HT |
S’y ajoutent, le cas échéant, des frais de déplacement. Pour éviter toute discussion, ils doivent être prévus dès la lettre de mission.
Sur le terrain : ce que prévoient nos lettres de mission. Nombre de jours d’intervention prévus dans nos lettres de mission de 2023 à 2026, au taux de 1 400 € HT par jour :
- Situation économique et financière, entreprise de moins de 100 salariés : 8 à 16 jours, soit 11 200 à 22 400 € HT.
- Situation économique et financière, entreprise de 100 à 1 000 salariés : 8 à 27 jours, soit 11 200 à 37 800 € HT.
- Situation économique et financière, CSE central d’un groupe de plusieurs milliers de salariés : 34 à 52 jours.
- Politique sociale : 6 à 14 jours le plus souvent, 20 à 29 jours au-delà de 1 000 salariés.
- Orientations stratégiques : 5 à 16 jours, dont 20 % à la charge du CSE.
- Plan de sauvegarde de l’emploi : 17 à 33 jours sous 250 salariés, 24 à 36 jours au-delà.
L’écart tient au périmètre : rapport sur la participation examiné en même temps, analyse du groupe, nombre d’établissements, points demandés par les élus. Le rapport est remis en 3 à 4 semaines après réception des documents, 4 à 6 semaines pour un groupe.
Selon notre estimation, à peine 1 CSE sur 8 fait appel à un expert, soit environ 5 000 sur 40 000. La plupart des élus rendent donc leur avis sans analyse indépendante.
L’expert notifie à l’employeur le coût prévisionnel, l’étendue et la durée de l’expertise dans les 10 jours de sa désignation (article R2315-46). En cas de contestation, le juge apprécie le nombre de jours et le taux journalier au regard de la mission confiée. Il peut réduire la durée prévue, par exemple lorsque des entretiens avec les salariés ne peuvent pas avoir lieu faute d’accord de l’employeur (Cass. soc., 28 juin 2023, n° 22-10.293).
Comment désigner l’expert ?
Le CSE désigne son expert par une délibération, adoptée à la majorité des membres présents. L’employeur, qui préside le CSE, ne prend pas part au vote, car le CSE se prononce alors en tant que délégation du personnel (article L2315-32). Le bon déroulé tient en 5 étapes.
- Inscrire le point à l’ordre du jour. Les consultations obligatoires y sont inscrites de plein droit (article L2315-29). Il suffit de prévoir, dans le même point, « recours à un expert et désignation du cabinet ».
- Voter au bon moment. Le plus sûr est de voter dès la réunion qui ouvre la consultation : la désignation doit intervenir avant que le CSE ait rendu son avis et avant l’expiration du délai. Pour un PSE, elle est votée dès la première réunion (article L1233-34).
- Rédiger une délibération précise : l’objet de la consultation, l’article du Code du travail qui fonde l’expertise, le nom du cabinet et le mandat donné au secrétaire pour agir au nom du CSE.
- Établir, si besoin, un cahier des charges et le notifier à l’employeur (article L2315-81-1).
- Laisser l’expert lancer sa mission. Il demande les informations nécessaires dans les 3 jours de sa désignation, et l’employeur lui répond dans les 5 jours (article R2315-45). Il notifie ensuite le coût prévisionnel, l’étendue et la durée de l’expertise dans les 10 jours (article R2315-46).
Attention à une désignation trop précoce
Le vrai risque est de désigner trop tard. Le délai de consultation court à partir de la transmission des informations ou de leur mise à disposition dans la BDESE (article R2312-5) ; à défaut d’accord, il est d’un mois sans expert. La désignation doit intervenir avant la fin de ce délai : une expertise votée à la dernière réunion, alors que le terme de la consultation avait été fixé d’un commun accord, a été annulée (Cass. soc., 29 juin 2022, n° 21-11.077). À l’inverse, voter avant la transmission des informations reste possible. En 2018, la Cour de cassation avait laissé à la charge d’un comité d’entreprise l’expert désigné quelques jours avant la présentation des comptes (Cass. soc., 28 mars 2018, n° 16-12.707). Mais l’employeur qui veut faire juger qu’il s’agit d’une expertise libre doit saisir le juge dans les 10 jours de la délibération ; passé ce délai, il paie (Cass. soc., 18 octobre 2023, n° 22-10.761).
L’erreur la plus fréquente est de ne pas respecter le formalisme imposé de la désignation : point de la nomination de l’expert mis en amont à l’ordre du jour de la réunion lors de laquelle une information-consultation est lancée, avec les bons intitulés du code du travail, et lorsque le point est abordé en réunion, vote à la fois sur le principe du recours et sur le nom du cabinet. Sans ce formalisme, il est alors facile pour une direction de contester l’expertise.
Faire face aux pressions de la direction
Une direction opposée à l’expertise insiste souvent sur la charge de travail qu’elle représenterait pour ses équipes. Le record, au cabinet : une direction a expliqué aux élus que 7 personnes de différents services (finance, contrôle de gestion, juridique, ressources humaines…) devraient y consacrer chacune 30 jours, soit 210 jours de travail, pour collecter et transmettre les données nécessaires à notre mission. En réalité, il s’agissait de données déjà existantes, qu’une journée au plus suffisait à rassembler. Ces arguments ne changent rien au droit du CSE : dans les cas prévus par la loi, la décision de recourir à un expert lui appartient.
Modèle de délibération
« Dans le cadre de la consultation sur [[objet de la consultation]]{.mark}, le CSE décide de recourir à un expert-comptable, en application de l’article [[L2315-88]]{.mark} du Code du travail. Il désigne le cabinet [[nom et adresse du cabinet]]{.mark} pour l’assister dans l’analyse de [[périmètre de la mission]]{.mark}. Il mandate [[nom]]{.mark}, secrétaire du CSE, pour accomplir toutes les démarches nécessaires à l’exécution de la présente délibération. Votants : [[nombre]]{.mark}. Pour : [[nombre]]{.mark}. Contre : [[nombre]]{.mark}. Abstentions : [[nombre]]{.mark}. »
Pour aller vite, le CSE peut désigner CE Expertises en suivant notre page dédiée.
Bon à savoir : la désignation se vote à la majorité des membres présents ; l’employeur, président du CSE, ne prend pas part au vote (article L2315-32).
Comment choisir son cabinet ?
Le CSE choisit seul le cabinet qui réalisera l’expertise. La loi ne l’oblige ni à mettre plusieurs cabinets en concurrence, ni à soumettre des devis à l’employeur. Choisir un expert-comptable CSE revient d’abord à vérifier qu’il défendra réellement le point de vue des élus. Huit critères permettent de comparer :
Comme pour le choix d’un avocat ou d’un notaire, le choix d’un conseil pour le CSE repose avant tout sur la confiance. Il faut absolument connaître en amont les consultants qui vont intervenir aux côtés de votre CSE : disponibilité, expériences, etc.
Six questions à poser au cabinet lors du premier échange :
Quels sont les délais de l’expertise ?
Avec un expert, le délai de consultation du CSE passe de 1 à 2 mois, sauf accord fixant d’autres délais (article R2312-6) :
Le délai court à partir de la transmission des informations par l’employeur, ou de leur mise à disposition dans la BDESE. L’expert remet son rapport au plus tard 15 jours avant la fin du délai de consultation (article R2315-47). Pour un PSE, des délais spécifiques s’appliquent, de 2 à 4 mois selon le nombre de licenciements envisagés (article L1233-30).
La forme de l’avis est détaillée dans notre article comment le CSE doit-il rendre son avis ?
Une mission débute toujours par l’envoi d’une lettre de mission et par un premier échange avec la direction. C’est lors de cet échange que nous nous assurons et validons les délais pour nous envoyer les données nécessaires à nos missions, que nous fixons les dates prévisionnelles d’entretien et validons la date retenue pour la restitution de nos travaux. Plus les délais sont courts, plus cette étape est essentielle.
L’employeur peut-il contester l’expertise ?
Oui : l’employeur peut contester l’expertise du CSE devant le président du tribunal judiciaire, dans un délai de 10 jours (article R2315-49). Ce délai court à partir de :
Le juge statue dans les 10 jours, en premier et dernier ressort. Sa saisine suspend l’exécution de la délibération et les délais de consultation jusqu’au jugement (article L2315-86). Si la délibération est définitivement annulée, l’expert rembourse les sommes perçues, sauf si le CSE décide de les prendre en charge.
Le PSE suit un régime à part : toute contestation relative à l’expertise est adressée à l’administration (DREETS), qui se prononce dans les 5 jours, avant la demande de validation ou d’homologation (article L1233-35-1). Dans tous les cas, une délibération précise, votée au bon moment, limite fortement le risque de contestation.
Dans la pratique, nous n’avons eu que de très rares contestations depuis la création de CE Expertises : une société coopérative agricole (par méconnaissance totale du droit du travail), une contestation du droit d’alerte dans une entité d’un grand groupe, etc. en tout moins de 10 contestations depuis 1999.
À quelles informations l’expert a-t-il accès ?
L’expert du CSE a accès aux locaux de l’entreprise, aux documents nécessaires à sa mission et, sous conditions, aux salariés.
L’expert est tenu au secret professionnel et à une obligation de discrétion vis-à-vis des tiers (article L2315-84). Ce devoir ne s’applique pas aux élus : son rôle est précisément de leur rendre compte de ce qu’il a constaté.
Dans nos missions, nous demandons systématiquement accès à tous les documents liés aux contrôles fiscaux ou sociaux, avec un inventaire et suivi des contrôles et redressements fiscaux et sociaux en cours et/ou notifiés. Ces documents ne sont pas communiqués de droit aux CSE, et dans les faits, ils ne le sont presque jamais. Sans expertise, le CSE n’est jamais tenu au courant des contrôles fiscaux ou Urssaf en cours.
Ce que nous constatons en mission : sans expertise, les documents sur les contrôles fiscaux et Urssaf en cours ne sont presque jamais communiqués au CSE. Nous les demandons systématiquement.
Exemple de mission
Un site industriel de plusieurs centaines de salariés, travaillant en équipes postées, nous a désignés comme expert-comptable pour la consultation annuelle sur la politique sociale, financée à 100 % par l’employeur. En rapprochant le bilan social des déclarations sociales nominatives (DSN) et du livre de paie, nous avons relevé des écarts sur une quinzaine d’indicateurs : départs, promotions, accidents du travail, heures de formation. D’après nos calculs, certains salaires étaient inférieurs aux minima conventionnels, la nouvelle grille de classification de la branche n’était pas appliquée et des heures supplémentaires dépassaient le contingent prévu par l’accord d’entreprise. Côté prévention, seules 4 actions sur 25 du programme étaient clôturées, alors que le bilan social affichait un taux de réalisation de 85 à 100 %. Sans ces rapprochements, les élus n’auraient disposé que du bilan social pour rendre leur avis. Avec le rapport, ils ont pu dresser une liste d’actions à demander à leur direction.
Conclusion
Bien utilisée, l’expertise rééquilibre le dialogue entre les élus et la direction : elle donne au CSE une lecture indépendante des comptes et des projets, et des arguments pour peser sur les décisions. Encore faut-il la déclencher au bon moment, par une délibération solide, et choisir un cabinet qui travaille pour les élus.
CE Expertises, cabinet d’expertise comptable spécialisé dans l’accompagnement des CSE, intervient sur les consultations récurrentes, les PSE, le droit d’alerte et les projets de réorganisation. Pour en discuter, contactez-nous ou consultez notre page pour désigner CE Expertises.
Votre CSE souhaite désigner un expert ? Contactez CE Expertises : nous vous aidons à préparer l’ordre du jour et la délibération.
Pour aller plus loin


FAQ
L’employeur paie 100 % des honoraires pour la situation économique et financière, la politique sociale, le licenciement économique collectif et le risque grave. Pour les orientations stratégiques et les autres consultations ponctuelles, il paie 80 % et le CSE 20 % sur son budget de fonctionnement. Si ce budget ne suffit pas et qu’aucun excédent n’a été transféré aux activités sociales et culturelles au cours des 3 années précédentes, l’employeur paie tout (article L2315-80).
Non. Le recours à un expert est un droit du CSE, pas une obligation : les élus décident par un vote, consultation par consultation. Lorsque le CSE décide d’y recourir dans un cas prévu par la loi, l’employeur ne peut pas s’y opposer. Il peut seulement contester l’expertise devant le juge, dans les 10 jours (articles L2315-86 et R2315-49).
Le CSE choisit seul son expert, sans mise en concurrence obligatoire. Les points à vérifier : l’inscription à l’Ordre des experts-comptables (ou la certification pour la santé, la sécurité et les conditions de travail), l’indépendance vis-à-vis des directions, la pratique régulière des consultations du CSE et des références dans des entreprises comparables.
Non. Le choix de l’expert appartient au CSE seul, sans obligation de mise en concurrence ni de soumettre des devis à l’employeur. Rien n’empêche toutefois de rencontrer plusieurs cabinets avant de voter.
Oui. Chaque désignation est une décision nouvelle du CSE. Garder le même cabinet plusieurs années permet en revanche de suivre l’évolution des comptes et des engagements de la direction dans la durée.
Le CSE peut saisir le président du tribunal judiciaire pour obtenir les informations manquantes. Le juge statue dans les 8 jours et peut prolonger le délai de consultation (article L2312-15).
Non. Une commission du CSE peut seulement proposer le recours à un expert : la décision revient au CSE (article L2315-78). La commission économique, dans les entreprises d’au moins 1 000 salariés, peut se faire assister par l’expert-comptable du CSE (article L2315-48).
Oui. Si l’employeur estime qu’il s’agit d’une expertise libre, à la charge du CSE, il doit saisir le juge dans les 10 jours de la délibération ; passé ce délai, il paie (Cass. soc., 18 octobre 2023, n° 22-10.761). Le vrai risque est inverse : une désignation votée après la fin du délai de consultation est annulée.
Il n’existe pas de tarif réglementé : les honoraires sont convenus par écrit avec le CSE avant la mission. Pour la situation économique et financière d’une société de moins de 100 salariés, comptez 8 à 12 jours de travail, soit 11 200 à 16 800 € HT à 1 400 € HT par jour. L’expert notifie le coût prévisionnel à l’employeur dans les 10 jours de sa désignation (article R2315-46).
Avec un expert, le CSE dispose de 2 mois pour rendre son avis, et de 3 mois si des expertises ont lieu à la fois au niveau du CSE central et d’un CSE d’établissement, sauf accord fixant d’autres délais (article R2312-6). L’expert remet son rapport au plus tard 15 jours avant la fin de ce délai (article R2315-47).