

Droit d’alerte du CSE : les 5 alertes, quand et comment les déclencher (guide complet)
En bref · À jour au 5 novembre 2026
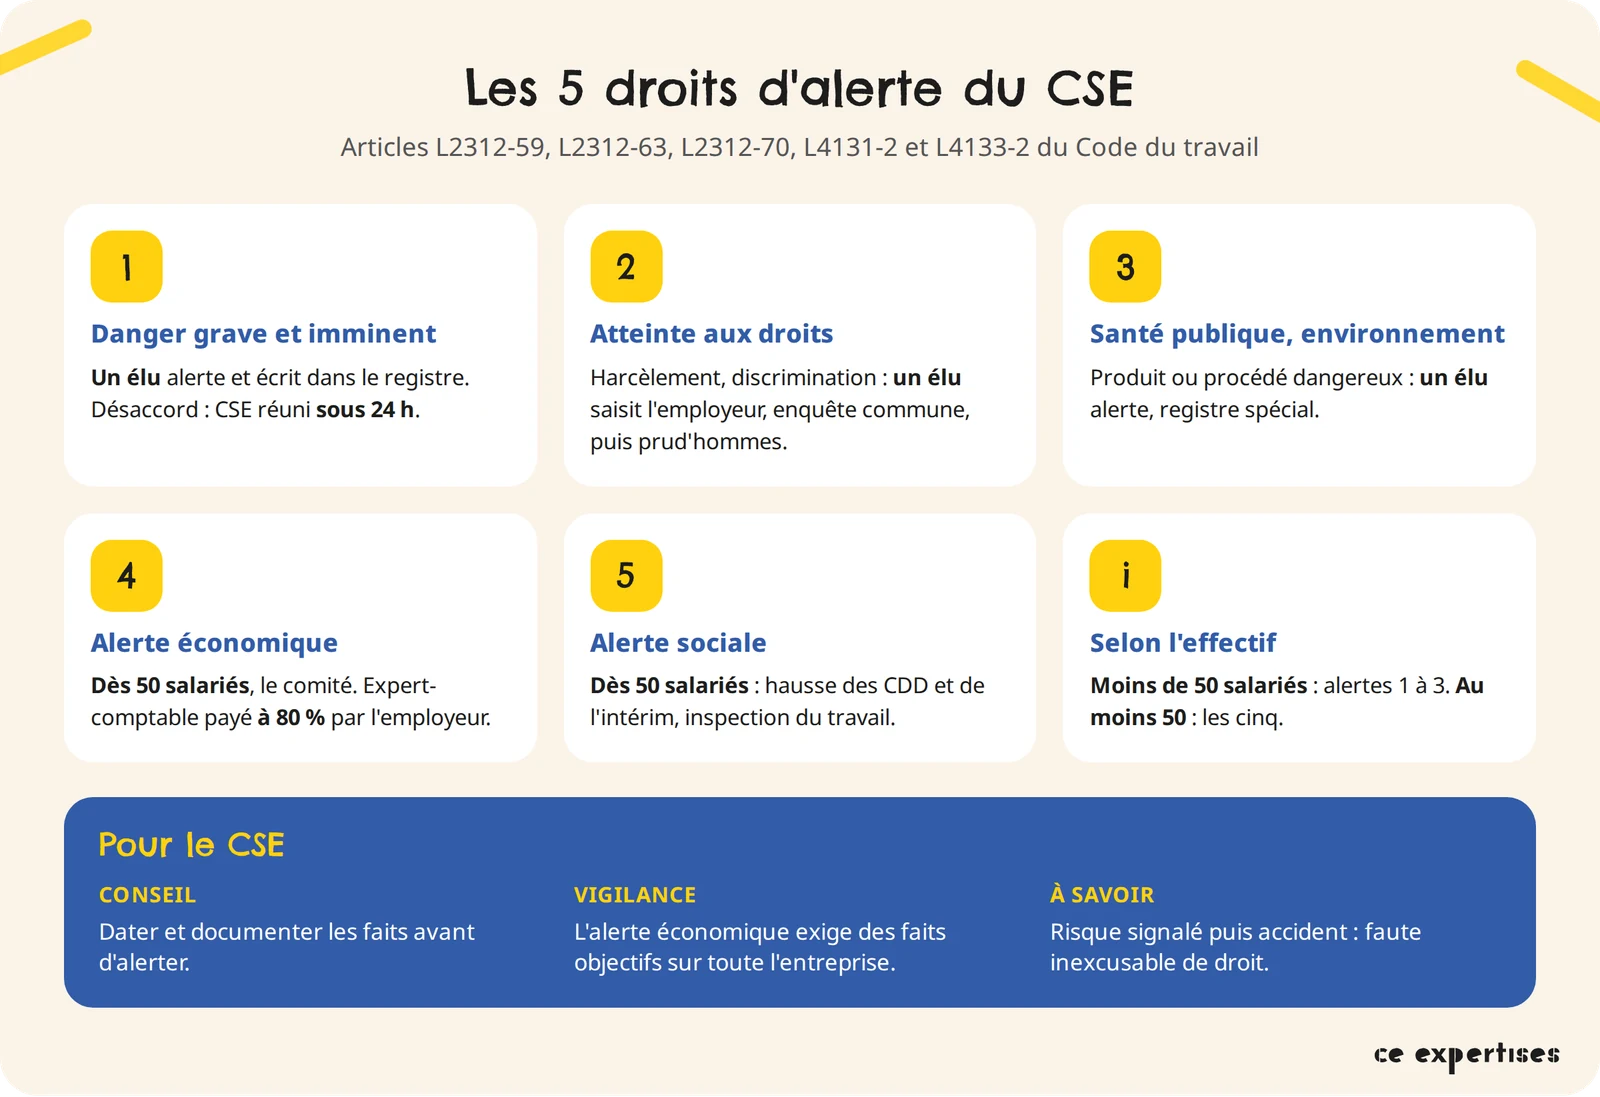
Le comité social et économique (CSE) dispose de cinq droits d’alerte : danger grave et imminent, atteinte aux droits des personnes, risque grave pour la santé publique ou l’environnement, alerte économique et alerte sociale. Chacun a son fait déclencheur et sa procédure (Service-public.fr).
Une baisse de commandes qui dure, un salarié en souffrance, une machine qui inquiète l’équipe, une hausse soudaine de l’intérim : face à ces situations, les élus ne sont pas réduits à attendre la prochaine consultation. Le Code du travail leur donne des droits d’alerte, qui obligent l’employeur à s’expliquer, à enquêter ou à agir.
Ce guide présente les cinq alertes du CSE, ce qui peut les déclencher, la procédure de chacune, le rôle de l’expert-comptable dans l’alerte économique, les limites fixées par la Cour de cassation et les erreurs à éviter. Chaque règle renvoie à l’article du Code du travail correspondant. Pour un accompagnement sur une alerte en cours, voir aussi nos missions auprès des CSE qui déclenchent une alerte.
Transcription de la vidéo (générée par IA, avatar virtuel)
Le CSE dispose de cinq droits d’alerte. Trois existent dans toutes les entreprises : le danger grave et imminent, l’atteinte aux droits des personnes, comme le harcèlement ou la discrimination, et le risque grave pour la santé publique ou l’environnement. Un seul élu peut les déclencher.
En cas de danger grave, il écrit son avis dans un registre spécial ; l’employeur enquête aussitôt avec lui et, en cas de désaccord, le CSE est réuni dans les vingt-quatre heures. À partir de cinquante salariés s’ajoutent l’alerte sociale, sur le recours aux contrats courts et à l’intérim, et l’alerte économique. Celle-ci est votée par le comité, sur des faits objectifs qui menacent l’entreprise.
Une fois par exercice, le CSE peut se faire assister d’un expert-comptable, payé à quatre-vingts pour cent par l’employeur. Des faits préoccupants dans votre entreprise ? Les experts-comptables de CE Expertises accompagnent votre CSE dans son alerte économique.
Des faits préoccupants dans votre entreprise ? Les experts-comptables de CE Expertises accompagnent votre CSE dans son alerte économique, de la demande d’explications au rapport.

Qu’est-ce que le droit d’alerte du CSE ?

Le droit d’alerte permet au CSE, ou à l’un de ses membres, de signaler à l’employeur une situation qui menace les salariés ou l’entreprise et de l’obliger à y répondre selon une procédure fixée par la loi. Il ne s’agit pas d’un droit de veto : l’alerte ne suspend pas les décisions de l’employeur. Mais elle l’oblige à fournir des explications, à mener une enquête ou à réunir le comité, et elle laisse une trace écrite.
Dans quelles entreprises ?
Tout CSE dispose de droits d’alerte, mais leur nombre dépend de l’effectif (sur les seuils, voir à partir de quel effectif le CSE est obligatoire) (Service-public.fr) :
Qui déclenche l’alerte : un élu ou le comité ?
Les alertes qui touchent les personnes et la sécurité sont individuelles : un seul membre de la délégation du personnel au CSE peut les déclencher, y compris lorsqu’un salarié lui a signalé la situation (articles L2312-59 et L2312-60). L’alerte économique et l’alerte sociale sont collectives : elles passent par le comité.
Dans une entreprise à plusieurs établissements, l’alerte économique appartient au seul CSE central : les CSE d’établissement ne peuvent pas la déclencher, parce que les faits doivent affecter la situation économique de l’entreprise (Cass. soc., 15 juin 2022, n° 21-13.312). Dans une unité économique et sociale, c’est le comité de l’UES qui l’exerce. La répartition des rôles est détaillée dans notre article sur le CSE central et les CSE d’établissement.
Quelles sont les 5 alertes du CSE ?
Le tableau ci-dessous résume les cinq alertes. Les parties suivantes détaillent chaque procédure.
| Alerte | Fait déclencheur | Qui déclenche | Première étape | Appui possible | Textes |
|---|---|---|---|---|---|
| Danger grave et imminent | Cause de danger grave et imminent pour la vie ou la santé des salariés | Un membre du CSE | Avis consigné dans le registre spécial, alerte immédiate de l’employeur | Inspection du travail, agent de la Carsat ; expert habilité en cas de risque grave | L4131-2, L4132-2 à L4132-4, D4132-1 |
| Atteinte aux droits des personnes | Atteinte aux droits, à la santé physique et mentale ou aux libertés individuelles (harcèlement, discrimination…) | Un membre du CSE | Saisine immédiate de l’employeur, enquête avec l’élu | Conseil de prud’hommes en cas de carence | L2312-59 |
| Santé publique et environnement | Produits ou procédés qui font peser un risque grave sur la santé publique ou l’environnement | Un membre du CSE | Alerte consignée dans un registre spécial, examen conjoint | Protections du lanceur d’alerte | L4133-2 à L4133-4, D4133-2 |
| Économique | Faits de nature à affecter de manière préoccupante la situation économique de l’entreprise | Le comité (CSE central dans une entreprise à établissements) | Demande d’explications inscrite à la prochaine réunion | Expert-comptable (80 % employeur), commissaire aux comptes, deux salariés | L2312-63 à L2312-67, L2315-92, L2315-80 |
| Sociale | Accroissement important des CDD et de l’intérim, ou recours abusif | Le comité (majorité des membres) | Point inscrit à la prochaine réunion ordinaire | Inspection du travail | L2312-70, L2312-71 |
Sources : Code du travail (Code du travail numérique) et Service-public.fr.
Comment le CSE déclenche-t-il le droit d’alerte économique ?
L’alerte économique permet au CSE d’obtenir des explications dès qu’il a connaissance de « faits de nature à affecter de manière préoccupante la situation économique de l’entreprise » (article L2312-63). Elle a pour but de détecter les difficultés tôt, avant qu’elles ne conduisent à une procédure collective ou à des licenciements. Notre page sur l’accompagnement du CSE dans l’alerte économique détaille le rôle de l’expert-comptable.
Quels faits peuvent justifier l’alerte ?
Le CSE n’a pas à prouver des difficultés avérées. Mais son droit n’est pas discrétionnaire : il doit présenter des faits objectifs qui peuvent raisonnablement laisser penser que la situation de l’entreprise est menacée, et ces faits doivent concerner l’entreprise dans son ensemble. Une réorganisation qui touche un seul secteur ne suffit pas en elle-même (Cass. soc., 18 janvier 2011, n° 10-30.126).
Les signaux que l’on retrouve le plus souvent :
La Cour de cassation a ainsi admis l’alerte pour la fermeture d’un laboratoire entraînant des suppressions d’emplois (Cass. soc., 19 février 2002, n° 00-14.776) ou pour l’ouverture du capital d’une entreprise publique à des actionnaires privés dans des conditions indéterminées (Cass. soc., 29 septembre 2009, n° 08-15.035).
Dans les alertes que nous accompagnons, les faits déclencheurs viennent souvent du groupe plutôt que des comptes de la société : l’annonce par la maison mère d’une revue stratégique confiée à des banques d’affaires, un plan d’économies imposé à toutes les filiales sans durée, le gel des embauches et des investissements, ou des départs en série de dirigeants. Pris ensemble, et rattachés à leurs effets sur l’entreprise (trésorerie, investissements, emploi), ils constituent les faits objectifs qu’exige la Cour de cassation.
Les étapes de la procédure
- La demande d’explications. Le CSE demande à l’employeur de s’expliquer sur les faits qui l’inquiètent. La demande est inscrite de droit à l’ordre du jour de la prochaine séance (article L2312-63). L’employeur ne peut pas refuser de l’inscrire en invoquant un délai de communication de l’ordre du jour prévu par un accord : seuls les élus peuvent se prévaloir de ce délai (Cass. soc., 28 juin 2023, n° 22-10.586).
- La réponse de l’employeur. Elle est donnée en séance. Dans une société à conseil d’administration ou de surveillance, la demande d’explications est aussi inscrite à l’ordre du jour de ce conseil, s’il a pu être saisi au moins 15 jours à l’avance, et la réponse est motivée (article L2312-66).
- Le rapport. Si la réponse est insuffisante ou confirme le caractère préoccupant de la situation, le CSE établit un rapport. Dans les entreprises d’au moins 1 000 salariés, sauf accord, c’est la commission économique qui le prépare. Le rapport est transmis à l’employeur et au commissaire aux comptes (article L2312-63).
- L’avis sur la saisine des organes de direction. Le rapport conclut par un avis sur l’opportunité de saisir le conseil d’administration ou de surveillance, ou d’informer les associés. Le CSE décide de cette saisine à la majorité des membres présents ; l’avis de l’expert-comptable y est joint (article L2312-65).
- La confidentialité. Les informations communiquées dans le cadre de l’alerte sont confidentielles par nature (article L2312-67).
L’expert-comptable, le commissaire aux comptes et deux salariés
Pour préparer son rapport, le CSE peut, une fois par exercice comptable, se faire assister d’un expert-comptable, convoquer le commissaire aux comptes et s’adjoindre deux salariés choisis pour leur compétence en dehors du comité, qui disposent chacun de cinq heures rémunérées (article L2312-64).
L’expertise est financée à 80 % par l’employeur et à 20 % par le budget de fonctionnement du CSE. L’employeur prend tout en charge si ce budget est insuffisant et n’a pas donné lieu à un transfert vers les activités sociales et culturelles au cours des trois années précédentes (article L2315-80). Le détail des financements figure dans notre guide de l’expertise du CSE.
L’employeur peut contester l’expertise devant le président du tribunal judiciaire. Le juge n’examine alors que la nécessité de l’expertise, pas le bien-fondé de l’alerte (Cass. soc., 4 juin 2025, n° 24-11.511). Dans ce cadre, l’employeur ne peut pas non plus contester la régularité de l’alerte elle-même (Cass. soc., 8 juillet 2026, n° 25-13.278). Pour que l’expertise soit jugée nécessaire, le CSE a donc intérêt à montrer ce que les réponses de l’employeur et les expertises récentes ne lui apprennent pas.
Notre expérience : une alerte économique accompagnée par le cabinet
Une entreprise bénéficiaire peut, elle aussi, justifier une alerte. Nous avons accompagné le CSE d’une filiale française très rentable, détenue par un groupe international coté. Les signaux ne venaient pas de ses comptes, mais du groupe : une revue des « options stratégiques » confiée à des banques d’affaires, un plan d’économies immédiat sans durée annoncée, le gel des recrutements et des investissements, le départ de plusieurs dirigeants et un premier projet de fermeture de site.
Le CSE a d’abord adressé à la direction une liste détaillée de questions, sur le groupe comme sur la société. Les réponses restant générales, il a engagé la deuxième phase et nous a désignés. La direction n’a pas contesté l’expertise.
Nous avons rencontré le directeur financier du groupe et obtenu les documents présentés au conseil d’administration : budget, prévisions révisées, trésorerie, investissements, plan d’économies poste par poste. Notre analyse a montré que les difficultés d’une autre filiale du groupe, à l’étranger, obligeaient la maison mère à la soutenir, et que la société française en supportait le coût : investissements fortement réduits, dividende remonté pour désendetter la holding française, trésorerie à son plus bas historique, et un exercice suivant plus difficile encore. Le groupe a aussi dû préciser par écrit le mandat de ses banques, sur un point contesté en séance.
Le CSE disposait ainsi d’un rapport étayé, qui lui permettait de saisir le conseil d’administration. Il ne l’a pas fait : l’entretien avec le directeur financier du groupe avait porté ses questions au plus haut niveau, et la direction du groupe avait dû y répondre en séance et par écrit.
Ce que nous avons vu fonctionner : viser le groupe quand la menace vient du groupe ; demander les documents du conseil d’administration plutôt que des synthèses ; distinguer le résultat de la trésorerie ; obtenir par écrit les réponses sur les points sensibles.
Vous envisagez de déclencher une alerte économique ? Découvrez comment nous désigner.
Alerte du CSE et alerte du commissaire aux comptes : quelle différence ?
Le commissaire aux comptes a sa propre procédure d’alerte, prévue par le Code de commerce : lorsqu’il relève des faits de nature à compromettre la continuité de l’exploitation, il interroge les dirigeants, puis peut saisir le conseil, l’assemblée générale et le président du tribunal de commerce (article L234-1 du Code de commerce). Le CSE est destinataire de la délibération du conseil et du rapport spécial. Les deux procédures sont indépendantes ; leurs rôles sont comparés dans notre article sur le commissaire aux comptes et l’expert-comptable du CSE.
Que faire en cas de danger grave et imminent ?
Le membre du CSE qui constate une cause de danger grave et imminent, notamment par l’intermédiaire d’un salarié, en alerte immédiatement l’employeur (article L4131-2). Le danger doit menacer la vie ou la santé des salariés et pouvoir se réaliser dans un délai proche. Notre page danger grave et imminent détaille la procédure.
Le registre danger grave et imminent
L’élu consigne son avis par écrit (article L4132-2) dans un registre spécial, dont les pages sont numérotées et authentifiées par le tampon du comité. L’avis est daté et signé ; il indique (article D4132-1) :
Le registre est tenu sous la responsabilité de l’employeur, à la disposition des représentants du personnel au CSE (article D4132-2). Il ne faut pas le confondre avec le registre des alertes en matière de santé publique et d’environnement, qui suit ses propres règles.
Les étapes de la procédure
- L’enquête immédiate. L’employeur procède immédiatement à une enquête avec l’élu qui a signalé le danger et prend les mesures nécessaires (article L4132-2).
- La réunion d’urgence. En cas de divergence sur la réalité du danger ou la façon de le faire cesser, le CSE est réuni d’urgence, dans les 24 heures. L’employeur informe immédiatement l’inspection du travail et l’agent de prévention de la Carsat, qui peuvent assister à la réunion (article L4132-3).
- La saisine de l’inspection du travail. À défaut d’accord entre l’employeur et la majorité du CSE, l’employeur saisit immédiatement l’inspecteur du travail, qui peut le mettre en demeure ou saisir le juge des référés (article L4132-4).
La conduite de l’enquête est détaillée dans notre article sur le pouvoir d’enquête du CSE, et les relations avec l’inspection du travail dans un article dédié.
Droit d’alerte et droit de retrait : quelle différence ?
| Droit d’alerte du membre du CSE | Droit de retrait du salarié | |
|---|---|---|
| Qui | Un membre de la délégation du personnel au CSE | Tout salarié qui a un motif raisonnable de penser que la situation présente un danger grave et imminent |
| Ce qu’il fait | Il alerte l’employeur et consigne son avis dans le registre | Il alerte l’employeur et peut se retirer de la situation de travail |
| Formalisme | Avis écrit, daté et signé dans le registre spécial | Aucun formalisme imposé par la loi |
| Effet | Enquête immédiate, réunion du CSE dans les 24 heures en cas de désaccord | Aucune sanction ni retenue de salaire, s’il avait un motif raisonnable ; le retrait ne doit pas créer un nouveau danger pour autrui |
| Textes | L4131-2, L4132-2 à L4132-4 | L4131-1, L4131-3, L4132-1 |
Les deux droits se complètent : un salarié peut se retirer sans attendre l’alerte d’un élu. Et si un accident survient alors que le risque avait été signalé à l’employeur par le salarié ou par un élu, la faute inexcusable de l’employeur est de droit (article L4131-4). Sur la frontière avec l’abandon de poste, voir notre article abandon de poste et droit de retrait.
Et l’expertise pour risque grave ?
Lorsqu’un risque grave, identifié et actuel est constaté dans l’établissement, le CSE peut aussi faire appel à un expert habilité (article L2315-94), entièrement payé par l’employeur (article L2315-80). Cette expertise est distincte de l’alerte : elle sert à analyser le risque et à proposer des mesures de prévention.
À retenir : en cas de danger grave et imminent, l’élu consigne son avis par écrit dans le registre spécial. En cas de désaccord sur les mesures, le CSE est réuni dans les 24 heures.
Comment alerter en cas d’atteinte aux droits des personnes ?
Un membre du CSE qui constate, notamment par l’intermédiaire d’un salarié, une atteinte aux droits des personnes, à leur santé physique et mentale ou aux libertés individuelles, qui ne serait pas justifiée par la nature de la tâche ni proportionnée au but recherché, en saisit immédiatement l’employeur (article L2312-59).
Quelles situations ?
La loi cite les faits de harcèlement moral ou sexuel et les mesures discriminatoires en matière d’embauche, de rémunération, de formation, d’affectation, de promotion, de mutation, de sanction ou de licenciement. La liste n’est pas limitative : une surveillance excessive des salariés ou une atteinte à la vie privée peuvent aussi être visées. Notre article sur le harcèlement moral au travail présente les moyens d’action des élus.
La procédure
- L’élu saisit l’employeur sans attendre, de préférence par écrit.
- L’employeur procède sans délai à une enquête avec l’élu et prend les dispositions nécessaires pour remédier à la situation.
- En cas de carence de l’employeur ou de désaccord sur la réalité de l’atteinte, le salarié, ou l’élu si le salarié averti par écrit ne s’y oppose pas, saisit le bureau de jugement du conseil de prud’hommes, qui statue selon la procédure accélérée au fond. Le juge peut ordonner toute mesure pour faire cesser l’atteinte, sous astreinte (article L2312-59).
Un syndicat peut se joindre à l’action engagée par l’élu, car l’atteinte aux droits des salariés porte préjudice à l’intérêt collectif de la profession (Cass. soc., 3 décembre 2025, n° 24-10.326).
Risques psychosociaux : quand utiliser cette alerte ?
L’atteinte à la santé mentale fait partie du champ de l’alerte. Des arrêts de travail qui se multiplient dans un service, des signalements répétés sur un manager, une charge de travail devenue intenable après une réorganisation : ce sont des faits que l’élu peut porter à l’employeur au titre de l’article L2312-59, pour obtenir une enquête.
Quand utiliser l’alerte sociale sur les CDD et l’intérim ?
Dans les entreprises d’au moins 50 salariés, lorsque le nombre de salariés en CDD et d’intérimaires augmente fortement depuis la dernière réunion qui a abordé le sujet, la question est inscrite de plein droit à l’ordre du jour de la prochaine réunion ordinaire, si la majorité des membres du CSE le demande. L’employeur communique alors le nombre de CDD et d’intérimaires, les motifs du recours et le nombre de journées travaillées (article L2312-70). Les indicateurs à suivre sont présentés dans notre article sur le suivi des intérimaires et des contrats précaires.
Si le CSE a connaissance de faits pouvant caractériser un recours abusif aux CDD, au portage salarial ou à l’intérim, il peut saisir l’inspection du travail. L’inspecteur adresse son rapport à l’employeur, qui le communique au CSE avec sa réponse motivée et, si besoin, un plan de résorption de la précarité (article L2312-71).
Qu’est-ce que l’alerte santé publique et environnement ?
Un membre du CSE qui constate que les produits ou procédés de fabrication de l’établissement font peser un risque grave pour la santé publique ou l’environnement en alerte immédiatement l’employeur. L’alerte est consignée par écrit ; l’employeur examine la situation avec l’élu et l’informe des suites qu’il lui donne (article L4133-2).
L’alerte est datée et signée dans un registre spécial, tenu sous la responsabilité de l’employeur. Elle indique les produits ou procédés en cause, leurs conséquences possibles et toute information utile (articles D4133-2 et D4133-3). Le CSE est informé des alertes transmises par les salariés ou les élus (article L4133-4), et les auteurs de l’alerte bénéficient des protections des lanceurs d’alerte (article L4133-3).
Exemples de droit d’alerte
Quelques situations, pour chaque alerte :
Le CSE peut-il abuser du droit d’alerte ?
L’alerte est un droit, pas une arme. Le juge peut l’annuler s’il ne repose pas sur des faits objectifs : pour l’alerte économique, le CSE doit présenter des éléments qui peuvent raisonnablement laisser penser que la situation de l’entreprise est menacée (Cass. soc., 18 janvier 2011, n° 10-30.126). Une préoccupation générale ou la seule annonce d’un projet, sans impact démontré sur l’entreprise, ne suffit pas.
À l’inverse, un employeur qui refuse de fournir les explications demandées ne peut pas reprocher au CSE de poursuivre la procédure : le refus d’explications ne rend pas l’alerte illicite (Cass. soc., 8 mars 1995, n° 91-16.002). Pour l’alerte santé publique et environnement, l’élu doit agir de bonne foi.
Que risque l’employeur qui ne répond pas à une alerte ?
Quelles erreurs éviter avant de déclencher une alerte ?
Pour aller plus loin


FAQ
Le danger grave et imminent, l’atteinte aux droits des personnes, le risque grave pour la santé publique ou l’environnement, l’alerte économique et l’alerte sociale. Les deux dernières n’existent que dans les entreprises d’au moins 50 salariés.
Oui. La loi vise des « faits de nature à affecter de manière préoccupante la situation économique de l’entreprise », pas des pertes (article L2312-63). Une société bénéficiaire peut voir sa trésorerie se dégrader, ses investissements gelés ou ses résultats remontés vers un groupe en difficulté. Le CSE doit alors présenter des faits objectifs et montrer en quoi ils touchent l’entreprise elle-même.
Oui, pour trois alertes : atteinte aux droits des personnes, danger grave et imminent, santé publique et environnement (article L2312-5). L’alerte économique et l’alerte sociale sont réservées aux entreprises d’au moins 50 salariés.
Le droit d’alerte appartient aux membres de la délégation du personnel au CSE, pas à la commission en tant que telle. Un élu qui siège à la CSSCT peut donc déclencher une alerte pour danger grave et imminent en sa qualité de membre du CSE. La commission prépare souvent l’enquête et les mesures.
La loi ne limite pas le nombre d’alertes. En revanche, l’assistance de l’expert-comptable dans ce cadre n’est possible qu’une fois par exercice comptable (article L2312-64).
L’employeur à 80 % et le CSE à 20 % sur son budget de fonctionnement. L’employeur paie tout si ce budget est insuffisant et n’a pas été transféré vers les activités sociales et culturelles dans les trois années précédentes (article L2315-80).
La demande d’explications peut être adressée à tout moment, mais elle est examinée à la prochaine séance, à l’ordre du jour de laquelle elle est inscrite de droit. Les décisions du comité (rapport, expert, saisine du conseil) sont prises en réunion.
Le droit d’alerte permet à un élu de signaler un danger grave et imminent et d’obliger l’employeur à enquêter. Le droit de retrait permet à tout salarié de quitter une situation de travail dangereuse, sans sanction ni retenue de salaire, s’il a un motif raisonnable de penser qu’elle présente un danger grave et imminent.
Tout dépend de l’alerte : saisine de l’inspection du travail pour un danger grave et imminent ou un recours abusif à la précarité, du conseil de prud’hommes pour une atteinte aux droits des personnes, rapport et saisine du conseil d’administration pour l’alerte économique. L’absence de réponse peut aussi constituer un délit d’entrave.
Le CSE alerte sur des faits préoccupants pour la situation économique ; le commissaire aux comptes alerte les dirigeants, puis le tribunal de commerce, sur des faits qui compromettent la continuité de l’exploitation (article L234-1 du Code de commerce). Le CSE reçoit les documents de cette procédure.