

Licenciement économique : une baisse du chiffre d’affaires suffit-elle à prouver les difficultés ?
En bref · À jour au 28 octobre 2026
Non. Pour la Cour de cassation (7 octobre 2026, n° 25-10.107), une baisse du chiffre d’affaires qui dure le nombre de trimestres fixé par l’article L1233-3 du Code du travail ne suffit pas à elle seule : le juge vérifie encore qu’elle est assez significative pour caractériser de réelles difficultés économiques.
Une baisse du chiffre d’affaires pendant 2 trimestres suffit-elle à justifier le licenciement économique ? Certains employeurs s’en contentent pour présenter un projet de réduction d’effectifs au CSE.
Le Code du travail fixe en effet, selon la taille de l’entreprise, une durée minimale de baisse des commandes ou du chiffre d’affaires pour caractériser des difficultés économiques. Atteindre cette durée ne dispense pas pour autant l’employeur d’un examen de fond.
Dans un arrêt publié du 7 octobre 2026, la Cour de cassation confie au juge le soin de vérifier que la baisse est suffisamment significative pour justifier un licenciement. Dans l’affaire jugée, une société de gestion d’actifs avait invoqué la chute de son chiffre d’affaires au premier semestre 2020, en pleine crise sanitaire. Les juges ont estimé que ce recul, brutal mais passager, ne suffisait pas à caractériser des difficultés économiques.
Cet article replace cette décision dans le cadre de l’article L1233-3 du Code du travail et montre comment les élus du CSE, consultés sur un projet de licenciement économique, peuvent s’en saisir pour interroger la réalité des chiffres présentés.
Transcription de la vidéo (générée par IA, avatar virtuel)
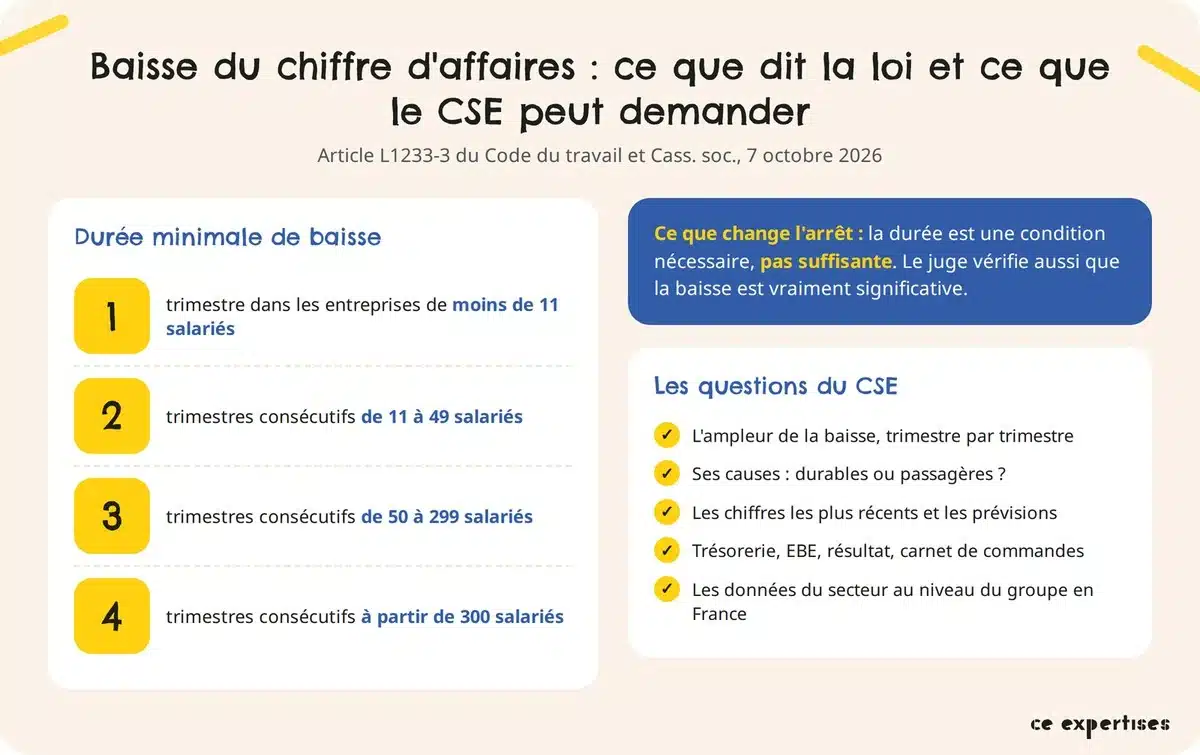
Une baisse du chiffre d’affaires suffit-elle à justifier un licenciement économique ? Le 7 octobre 2026, la Cour de cassation a répondu : pas à elle seule. La loi fixe une durée minimale de baisse, comparée aux mêmes trimestres de l’année précédente : un trimestre dans les entreprises de moins de 11 salariés, deux trimestres de 11 à 49 salariés, trois de 50 à 299, et quatre à partir de 300 salariés.
Mais cette durée est une condition nécessaire, pas suffisante. Le juge vérifie encore que la baisse est vraiment significative : son ampleur, ses causes, et la reprise éventuelle de l’activité. Une chute brutale mais passagère, comme pendant le confinement, ne suffit pas.
Pour les élus du CSE, c’est un levier important. Demandez les chiffres trimestre par trimestre, les prévisions et l’évolution de la trésorerie. Et faites-vous accompagner par un expert-comptable CE Expertises dès la première réunion.
Votre employeur invoque une baisse du chiffre d’affaires pour justifier des licenciements ? Les experts-comptables de CE Expertises analysent les chiffres présentés au CSE et vérifient qu’ils traduisent de réelles difficultés économiques.

Quelles sont les 4 situations de licenciement pour motif économique prévues par la loi ?

L’article L1233-3 du Code du travail définit le licenciement pour motif économique comme celui qui repose sur un ou plusieurs motifs non inhérents à la personne du salarié. Il suppose la réunion de 2 éléments.
Le premier est matériel : une suppression ou une transformation d’emploi, ou une modification d’un élément essentiel du contrat de travail refusée par le salarié. Sa réalité s’apprécie au niveau de l’entreprise.
Le second tient à la cause de cette mesure. Le texte en vise 4 :
Cette liste n’est pas exhaustive. Les difficultés économiques en restent toutefois le motif le plus souvent invoqué, et c’est sur elles que porte l’arrêt commenté.
Le périmètre d’appréciation dépend de la situation de l’entreprise :
Quels sont les indicateurs et la durée minimale de baisse du chiffre d’affaires ?
Depuis la loi n° 2016-1088 du 8 août 2016, applicable sur ce point depuis le 1er décembre 2016, les difficultés économiques sont caractérisées soit par l’évolution significative d’au moins un indicateur économique, soit par tout autre élément de nature à les justifier. Le texte cite 4 indicateurs : la baisse des commandes ou du chiffre d’affaires, les pertes d’exploitation, la dégradation de la trésorerie et la dégradation de l’excédent brut d’exploitation (EBE).
Pour le seul indicateur tenant aux commandes ou au chiffre d’affaires, la loi précise ce qu’est une baisse significative. Elle doit durer, en comparaison avec la même période de l’année précédente, au moins :
La jurisprudence a précisé la méthode de calcul. Le juge se place à la date du licenciement : il compare le niveau des commandes ou du chiffre d’affaires pendant la période de la notification de la rupture avec celui de la même période de l’année précédente (Cour de cassation, 1er juin 2022, n° 20-19.957).
La comparaison se fait trimestre par trimestre, et non sur des exercices entiers. Ainsi, pour un salarié licencié le 20 février 2019 dans une entreprise de 23 salariés, il fallait comparer les troisième et quatrième trimestres 2018 avec les troisième et quatrième trimestres 2017, et non les chiffres d’affaires annuels de 2017 et 2018 (Cour de cassation, 11 février 2026, n° 24-14.390).
Si la baisse n’est pas établie sur la période de référence, l’employeur n’est pas pour autant privé de motif : le juge doit alors rechercher, au vu de l’ensemble des éléments du dossier, si les difficultés résultent de l’évolution significative d’un autre indicateur ou de tout autre élément (Cour de cassation, 21 septembre 2022, n° 20-18.511).
Mais lorsque la baisse est bien constatée sur la durée exigée, le juge doit-il s’arrêter là pour autant ? C’est à cette question que répond l’arrêt du 7 octobre 2026.
Bon à savoir : la durée de la baisse se calcule trimestre par trimestre, à la date du licenciement, en comparaison avec les mêmes trimestres de l’année précédente, et non sur des exercices annuels.
Quel est l’apport de l’arrêt du 7 octobre 2026 ?
Une société de gestion d’actifs d’une trentaine de salariés envisage de licencier 2 analystes pour motif économique. Elle leur notifie le motif économique le 9 juin 2020 ; les 2 salariés adhèrent au contrat de sécurisation professionnelle fin juin. À l’appui de la rupture, l’employeur invoque la baisse de son chiffre d’affaires au cours des 2 premiers trimestres 2020 par rapport à la même période de 2019. Pour une entreprise de 11 à 49 salariés, la condition de durée était donc remplie.
Les salariés contestent le bien-fondé de la rupture. Par 2 arrêts du 11 décembre 2024, la cour d’appel de Paris juge les licenciements sans cause réelle et sérieuse. Elle admet la réalité de la baisse, mais lui refuse le caractère d’une évolution significative, sérieuse et durable, pour plusieurs raisons :
Devant la Cour de cassation, l’employeur soutenait qu’une baisse constatée sur les 2 trimestres précédant le licenciement suffisait à caractériser des difficultés économiques, peu important qu’elle ne se prolonge pas ensuite.
La Cour de cassation a rejeté les pourvois. S’appuyant sur l’article L1233-3, « éclairé par les travaux parlementaires », elle juge que, même lorsque la baisse du chiffre d’affaires ou des commandes est établie sur la période prévue par le texte, « il appartient néanmoins au juge, au vu de l’ensemble des éléments versés au dossier, de vérifier que cette évolution est suffisamment significative pour caractériser des difficultés économiques de nature à justifier le licenciement » (Cour de cassation, 7 octobre 2026, n° 25-10.107).
Elle approuve la cour d’appel, qui a pu déduire de ses constatations que les difficultés économiques n’étaient pas suffisamment caractérisées, sans avoir à mener les recherches complémentaires que l’employeur reprochait d’avoir omises.
La durée minimale fixée par la loi devient ainsi une condition nécessaire, mais non suffisante. Elle ouvre seulement la discussion : une baisse brève, de faible ampleur ou purement conjoncturelle peut ne pas justifier un licenciement, même si elle dure le nombre de trimestres requis.
La Cour de cassation rapproche elle-même cette décision de son arrêt du 18 octobre 2023 (n° 22-18.852), qui avait censuré une cour d’appel pour ne pas avoir caractérisé le caractère sérieux et durable des pertes d’exploitation invoquées, ni recherché si l’évolution de cet indicateur était significative. Elle avait de même approuvé, le 1er février 2023 (n° 20-19.661), une cour d’appel qui avait déduit l’évolution significative de l’EBE du caractère sérieux et durable de sa dégradation.
Quel que soit l’indicateur invoqué, y compris le chiffre d’affaires malgré le critère de durée fixé par la loi, le juge vérifie donc que son évolution est réellement significative.
L’arrêt rappelle également que le juge forme sa conviction au vu de l’ensemble du dossier. En l’espèce, les déclarations publiques du dirigeant, concomitantes aux licenciements, ont pesé contre l’employeur, tout comme son abstention à produire ses chiffres des mois suivants.
À retenir : la durée minimale de baisse fixée par l’article L1233-3 est une condition nécessaire, mais pas suffisante. Le juge vérifie encore, au vu de tout le dossier, que la baisse est suffisamment significative.
Que doivent retenir les élus de ces décisions ?
Le CSE est consulté sur les projets de licenciement collectif pour motif économique. Dans les entreprises d’au moins 11 salariés, lorsque le projet porte sur moins de 10 salariés sur une même période de 30 jours, l’employeur doit le réunir et le consulter.
Le CSE rend son avis dans un délai d’un mois au plus à compter de la première réunion. Avec la convocation, l’employeur doit notamment indiquer la ou les raisons économiques, financières ou techniques du projet (article L1233-10).
Dans les entreprises d’au moins 50 salariés, lorsque le projet concerne au moins 10 salariés sur 30 jours, le CSE peut désigner un expert-comptable dès la première réunion. Les frais de cette expertise sont entièrement à la charge de l’employeur.
L’arrêt du 7 octobre 2026 donne aux élus un argument concret pour ne pas se contenter d’un tableau montrant quelques trimestres en baisse. Lors de la consultation, ils peuvent ainsi demander :
Les réponses obtenues, et le cas échéant l’analyse de l’expert-comptable, permettent au CSE de rendre un avis éclairé. Consignées au procès-verbal, elles peuvent aussi être utiles aux salariés qui contesteraient ensuite leur licenciement : c’est en effet au juge prud’homal qu’il reviendra d’apprécier si les difficultés invoquées étaient réelles et suffisamment significatives.
Ainsi, le seuil de durée fixé par l’article L1233-3 n’instaure pas d’automatisme. Une baisse du chiffre d’affaires ou des commandes sur le nombre de trimestres requis ne suffit pas, à elle seule, à justifier un licenciement économique : le juge doit encore vérifier, au regard de l’ensemble du dossier, que cette baisse traduit de véritables difficultés. Pour les représentants du personnel, c’est une invitation à interroger la réalité économique derrière les chiffres présentés.
CE Expertises, cabinet d’expertise comptable spécialisé pour les CSE, peut vous accompagner dans l’analyse des difficultés économiques invoquées par l’employeur et lors de la consultation sur un projet de licenciement économique. Contactez-nous pour en discuter.
Ce que nous constatons en mission : les directions présentent souvent quelques trimestres en baisse, sans les chiffres des derniers mois ni les prévisions. C’est la première information que nous demandons pour le CSE.
Un projet de licenciement économique est présenté à votre CSE ? Contactez un expert-comptable CE Expertises dès la convocation à la première réunion.
Pour aller plus loin


FAQ
Non. Depuis l’arrêt de la Cour de cassation du 7 octobre 2026, la durée de baisse prévue par l’article L1233-3 du Code du travail ne suffit pas à elle seule. Le juge vérifie, au vu de l’ensemble du dossier, que la baisse est suffisamment significative pour caractériser des difficultés économiques.
En comparaison avec la même période de l’année précédente, la baisse doit durer au moins un trimestre dans les entreprises de moins de 11 salariés, deux trimestres consécutifs de 11 à 49 salariés, trois de 50 à 299 salariés et quatre à partir de 300 salariés.
Le juge se place à la date du licenciement. Il compare les trimestres qui précèdent la rupture avec les mêmes trimestres de l’année précédente. La comparaison de deux exercices annuels ne suffit pas.
L’employeur n’est pas privé de motif. Le juge recherche alors si les difficultés résultent de l’évolution significative d’un autre indicateur, comme les pertes d’exploitation, la trésorerie ou l’EBE, ou de tout autre élément.
Pas nécessairement. Dans l’affaire jugée le 7 octobre 2026, la baisse résultait du confinement de 2020 et l’activité était repartie dès la fin mars, selon les propres déclarations du dirigeant. Les juges ont estimé que ce recul brutal mais conjoncturel ne caractérisait pas des difficultés justifiant les licenciements.
L’ampleur de la baisse trimestre par trimestre, ses causes, les chiffres les plus récents et les prévisions, l’évolution des autres indicateurs (trésorerie, EBE, résultat d’exploitation, carnet de commandes) et, si l’entreprise appartient à un groupe, les données du secteur d’activité au niveau des entreprises du groupe établies en France.
Oui, dans les entreprises d’au moins 50 salariés, lorsque le projet concerne au moins 10 salariés sur une même période de 30 jours. Le CSE peut alors désigner un expert-comptable dès la première réunion, et les frais sont entièrement à la charge de l’employeur.
Le licenciement est jugé sans cause réelle et sérieuse. Dans l’affaire du 7 octobre 2026, l’employeur a été condamné à verser des dommages et intérêts aux salariés et à rembourser à France Travail les allocations de chômage versées, dans la limite de 6 mois.